
في إحدى الندوات التي نظمها مركز أسبار للدراسات والبحوث الإعلامية والاستراتيجية في الرياض، صيف عام 2011، تطرق المشاركون إلى الأهمية الاستراتيجية السعودية، باعتبارها إحدى أهم القوى النفطية في العالم، وما يمنحه هذا الثقل من نفوذ اقتصادي وسياسي واسع، غير أن مدير المركز آنذاك توقف أمام هذه الرؤية ليطرح تحذيرًا مغايرًا؛ فصحيح أن السعودية تتربع على قمة المشهد النفطي العالمي، لكن امتلاك النفط وإنتاجه لا يمثلان، في حد ذاتهما، ضمانة دائمة للاستقرار الاقتصادي.
كانت الفكرة التي طرحها آنذاك أن المملكة محاطة، شرقًا وغربًا، بجملة من الألغام الجيوسياسية التي يمكن، حال انفجارها في توقيت متزامن، أن تجعل السعودية غارقة في النفط، لكن من دون القدرة على تصدير برميل واحد منه إلى الأسواق العالمية، فضلًا عما يمكن أن يترتب على ذلك من تعطيل جزء كبير من سلاسل الإمداد البحرية التي يعتمد عليها الاقتصاد السعودي بدرجة رئيسية.
لم يكن هذا التحذير قد بلغ، في ذلك الوقت، درجة من النضج السياسي والاستراتيجي تدفع الحاضرين إلى مناقشته باعتباره سيناريو قابلًا للتحقق، وربما بدا أقرب إلى فرضية بعيدة الاحتمال، لكنه، في المقابل، وضع لبنة مبكرة في مسار التفكير في أحد أوجه الضعف الأكثر حساسية في معادلة القوة السعودية، أن التفوق في إنتاج النفط قد يفقد جزءًا كبيرًا من قيمته الاستراتيجية إذا تعطلت قدرة المملكة على تصريف هذا الإنتاج والوصول به إلى الأسواق العالمية.
واليوم، وبعد 15 عامًا من تلك الندوة، أعادت الحرب الأمريكية ضد إيران هذه المخاوف إلى الواجهة بصورة أكثر وضوحًا، وكشفت عن جوانب من هشاشة الجغرافيا السعودية لم تكن تحظى بالاهتمام نفسه في السابق، فما كان يُنظر إليه بالأمس باعتباره هواجس ترتبط بسيناريوهات شديدة الاستبعاد، تحول إلى تحدٍ واقعي فرض نفسه على حسابات المملكة الاقتصادية والاستراتيجية.
ورغم أن جوهر المشكلة لا يكمن بالضرورة في قدرة السعودية على إنتاج النفط، فإن التحدي الأكبر ظهر في القدرة على نقله وتصديره بصورة آمنة ومنتظمة إلى الأسواق الخارجية، ومن ثم، أصبحت معادلة الأمن النفطي السعودي أكثر تعقيدًا، فامتلاك الاحتياطيات والقدرة الإنتاجية الهائلة لا يكفيان وحدهما، ما لم تقترنا بوجود شبكة متنوعة وآمنة من الممرات والمنافذ القادرة على إبقاء النفط السعودي متصلًا بالأسواق العالمية في أوقات الأزمات.
في التقرير الثاني من ملف “جغرافيا بديلة“، نسلط الضوء على الاستراتيجية السعودية للبحث عن بدائل جغرافية ولوجستية تقلل من انكشاف المملكة أمام نقاط ضعفها التقليدية، وتمنحها مساحة أكبر للمناورة بعيدًا عن الاختناقات الجيوسياسية المحيطة بها، ثم نحاول الإجابة على السؤال الأكثر أهمية: هل تستطيع “الجغرافيا البديلة” بالفعل معالجة أوجه القصور التي تفرضها الجغرافيا السعودية، وبناء شبكة أكثر مرونة واستقلالًا لحركة الطاقة والتجارة؟ أم أنها ستظل حلولًا جزئية ومؤقتة، تحمل في داخلها نقاط ضعف ومخاطر جديدة قد تظهر عند أول اختبار جيوسياسي حقيقي؟
هشاشة الجغرافيا ونقاط الضعف الاستراتيجية
تمثل الجغرافيا السعودية واحدة من أبرز المفارقات في معادلة القوة التي تمتلكها المملكة؛ ففي الوقت الذي منحتها فيه ثروات نفطية هائلة أسهمت في ترسيخ مكانتها الاقتصادية والسياسية على المستويين الإقليمي والدولي، فرضت عليها في المقابل قدرًا كبيرًا من الانكشاف أمام مجموعة من نقاط الضعف الجغرافية والاستراتيجية، التي ظلت لسنوات مجرد مخاطر محتملة، قبل أن تتحول مع تصاعد الاضطرابات الإقليمية إلى هواجس حقيقية تضغط على صانع القرار السعودي.
فعلى الرغم من أن مساحة المملكة تتجاوز 2.1 مليون كيلومتر مربع، فإن مركز ثقلها النفطي يتركز بصورة رئيسية في المنطقة الشرقية، حيث توجد أهم حقول النفط ومنشآت المعالجة وجزء رئيسي من البنية التحتية المرتبطة بصناعة الطاقة، ويجعل هذا التمركز السعودية شديدة الارتباط بمياه الخليج ومضيق هرمز للوصول إلى بحر العرب والمحيط الهندي، ومنهما إلى الأسواق الآسيوية، التي تمثل الوجهة الرئيسية لصادراتها النفطية.
وهنا يظهر عنق الزجاجة الجغرافي الأول للمملكة؛ إذ إن امتلاك احتياطيات نفطية ضخمة وقدرات إنتاجية هائلة لا يضمن وحده استمرار تدفق النفط إلى الأسواق إذا تعطلت الممرات التي تنقله إليها، وهي معضلة أعادت الحرب الدائرة حاليًا وضعها في قلب الحسابات السعودية.
وأمام هذه الإشكالية، اتجهت المملكة منذ سنوات إلى تطوير مسارها الغربي، عبر نقل جزء من النفط من المنطقة الشرقية بواسطة خط أنابيب شرق–غرب إلى ميناء ينبع على البحر الأحمر، ومن هناك يمكن للناقلات التوجه شمالًا عبر خليج السويس وقناة السويس وصولًا إلى البحر المتوسط والأسواق الأوروبية، أو جنوبًا عبر باب المندب وخليج عدن وبحر العرب وصولًا إلى الأسواق الآسيوية، وبذلك استطاعت السعودية، نظريًا وعمليًا، توفير مسار يتجاوز معضلة مضيق هرمز.
غير أن التطورات الإقليمية الأخيرة أعادت كشف حدود هذا البديل. فدخول باب المندب والبحر الأحمر على خط الصراع، وتحولهما إلى إحدى ساحات الضغط والمواجهة، ولا سيما مع تصاعد الدور الحوثي والتهديدات التي تطال حركة الملاحة، يعني أن السعودية قد تجد نفسها أمام معضلة جديدة، الهروب من عنق زجاجة في هرمز إلى عنق زجاجة آخر في باب المندب.
وهكذا تصبح المملكة أمام مأزق جيوسياسي شديد الحساسية؛ فإذا كان المسار الشرقي معرضًا لمخاطر هرمز، فإن المسار الغربي ليس بمنأى عن مخاطر البحر الأحمر وباب المندب، بما يجعل تنويع الموانئ وحده غير كافٍ ما لم يصاحبه تنويع حقيقي للممرات الجغرافية التي تصل المملكة بالأسواق العالمية.
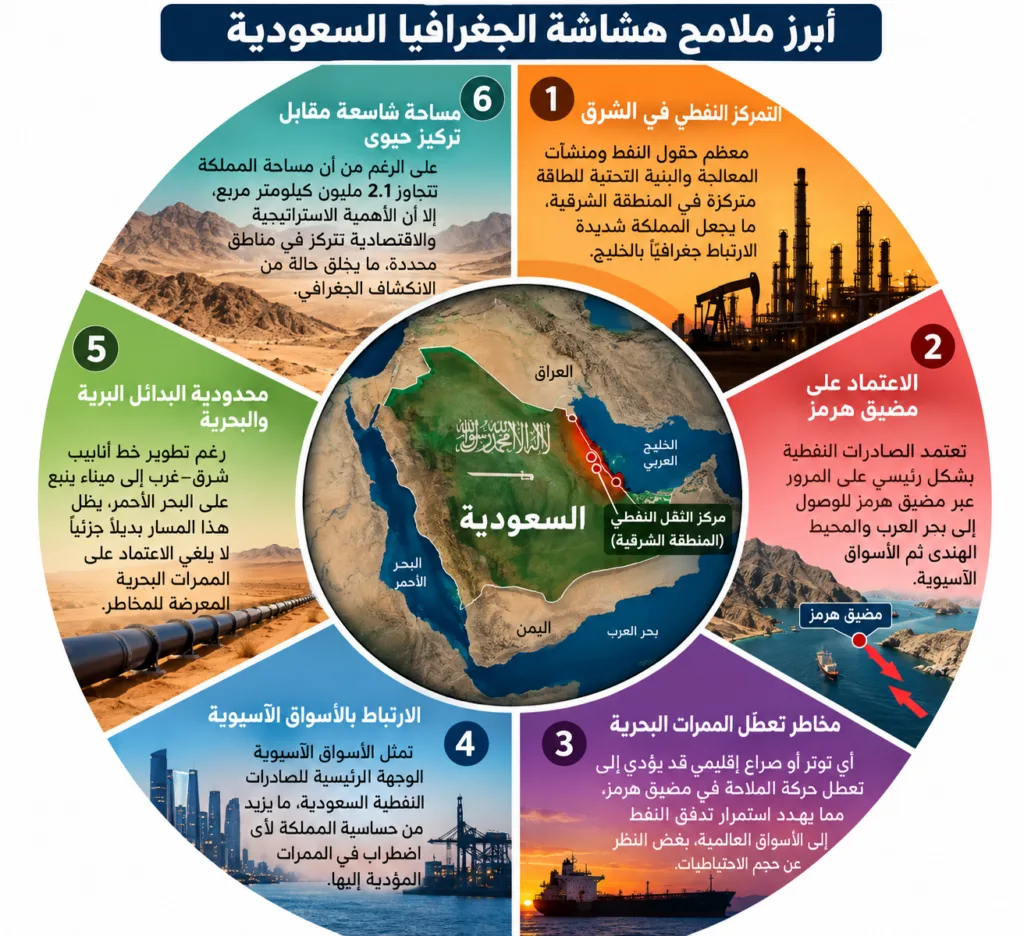
ولا تتوقف أوجه الهشاشة عند الممرات البحرية، فهناك معضلة أخرى ترتبط بطبيعة البنية النفطية السعودية نفسها، إذ تقوم هذه المنظومة على شبكة شديدة الترابط تبدأ من الحقول النفطية في الشرق، مرورًا بمراكز المعالجة وخطوط الأنابيب والمصافي، وصولًا إلى موانئ التصدير، ويعني هذا الترابط أن تعرض إحدى العقد الرئيسية في الشبكة لاضطراب واسع قد ينعكس على بقية حلقاتها، بما قد يؤدي إلى تعطيل أجزاء كبيرة من المنظومة حتى لو ظلت الحقول نفسها قادرة على الإنتاج.
أما أحد أكثر أوجه الهشاشة الجغرافية حساسية فيرتبط بـالمياه، فالسعودية دولة شديدة الجفاف وتعاني محدودية الموارد المائية الطبيعية، وهو ما جعلها تعتمد بدرجة كبيرة على تحلية مياه البحر لتلبية احتياجاتها، ومن ثم، لم تعد محطات التحلية وشبكات الكهرباء وخطوط نقل المياه مجرد مرافق خدمية، وإنما تحولت إلى بنية تحتية استراتيجية لا تقل في حساسيتها عن المنشآت النفطية، وأي تأثير واسع لهذه المنشآت عبر الاستهداف أو التعطيل يمكن أن يتحول سريعًا من أزمة خدمية إلى تحدٍ يمس الأمن الوطني بصورة مباشرة.
ويمتد أثر ندرة المياه كذلك إلى معادلة الأمن الغذائي، فالبيئة الصحراوية، ومحدودية الموارد المائية والأراضي الزراعية الصالحة، تضع قيودًا طبيعية على قدرة المملكة على تحقيق اكتفاء غذائي شامل بالاعتماد على الإنتاج المحلي وحده، وهو ما يدفعها إلى الاعتماد بدرجات متفاوتة على الأسواق الخارجية وسلاسل الإمداد الدولية لتأمين جانب مهم من احتياجاتها الغذائية.
وبذلك تكشف الجغرافيا السعودية عن مفارقة لافتة، فالموقع والثروة اللذان شكلا تاريخيًا مصدرًا رئيسيًا لقوة المملكة، يحملان في داخلهما أيضًا بعض أبرز عناصر هشاشتها، ومن هنا، لم يعد البحث عن “جغرافيا بديلة” مجرد خيار اقتصادي لتحسين حركة التجارة والطاقة، وإنما يتحول تدريجيًا إلى ضرورة استراتيجية تستهدف تحرير المملكة، قدر الإمكان، من الارتهان لعدد محدود من الممرات والمنافذ والعقد الجغرافية الحساسة.
الحرب ترسخ الهشاشة
جاءت الحرب الإيرانية الحالية لتشكل محفزًا إضافيًا يدفع السعودية نحو تسريع البحث عن بدائل استراتيجية تقلل من انكشافها أمام نقاط الضعف الجغرافية المحيطة بها، لا سيما بعد الخسائر الاقتصادية الكبيرة التي تعرضت لها منذ فبراير/شباط 2026 وحتى اليوم، حيث تشير المؤشرات إلى انكماش الاقتصاد السعودي بنحو 4.8% على أساس سنوي خلال الربع الثاني من العام الجاري، مدفوعًا بالتراجع الحاد في نشاط القطاع النفطي، الذي انكمش بنحو 24.7%، في ظل الاضطرابات التي فرضتها الحرب على عمليات الإنتاج والتصدير وحركة الطاقة والتجارة في المنطقة.
وتكتسب هذه الخسائر أبعادًا أكثر خطورة بالنظر إلى الوزن الذي لا يزال يمثله النفط داخل بنية الاقتصاد السعودي؛ إذ يستحوذ القطاع النفطي على نحو 22% من الناتج، فيما تشكل الإيرادات النفطية أكثر من نصف الإيرادات الحكومية، ويمثل النفط قرابة 60% من إجمالي الصادرات، وهو ما يعني أن أي اضطراب ممتد في هذا القطاع لا تتوقف تداعياته عند حدود صادرات الطاقة، وإنما تنتقل آثاره سريعًا إلى المالية العامة والإنفاق الحكومي والاستثمار والمشروعات الكبرى، وقد تفرض على المملكة إعادة ترتيب أولوياتها وتأجيل أو تجميد بعض المشروعات والخطط الاستثمارية، بما في ذلك عدد من المشروعات المرتبطة بنيوم وغيرها.
ومع استمرار الحرب واتساع نطاق التوترات المصاحبة لها، تصبح فاتورة الخسائر مرشحة لمزيد من الارتفاع، ووفق بعض التقديرات، قد تتراوح الخسائر خلال عام 2026 بين 21.8 و24.9 مليار دولار، بينما قد تقفز، في سيناريو أكثر حدة يجمع بين تعطيل مضيق هرمز واضطراب الملاحة في البحر الأحمر وتصاعد الهجمات على المنشآت النفطية، إلى ما يتراوح بين 48.8 و51.3 مليار دولار من الإيرادات المحتملة.
ولا تكمن خطورة هذه الخسائر في حجمها المالي فحسب، وإنما في اتساع نطاق تأثيرها ليشمل قطاعات متعددة، تبدأ من النفط والطاقة ولا تنتهي عند الغذاء والخدمات وسلاسل الإمداد والاستثمار والمشروعات الكبرى، وهو ما يجعل تداعيات الحرب بمثابة جرس إنذار استراتيجي شديد اللهجة بالنسبة للمملكة، يكشف حجم التكلفة التي يمكن أن تفرضها الجغرافيا عندما تتحول ممراتها ومنافذها الحيوية إلى ساحات للصراع والضغط المتبادل، وعليه تحول البحث عن بدائل جغرافية ولوجستية أقرب إلى ضرورة من ضرورات الأمن القومي.
الطاقة.. بدائل الممرات والمخازن
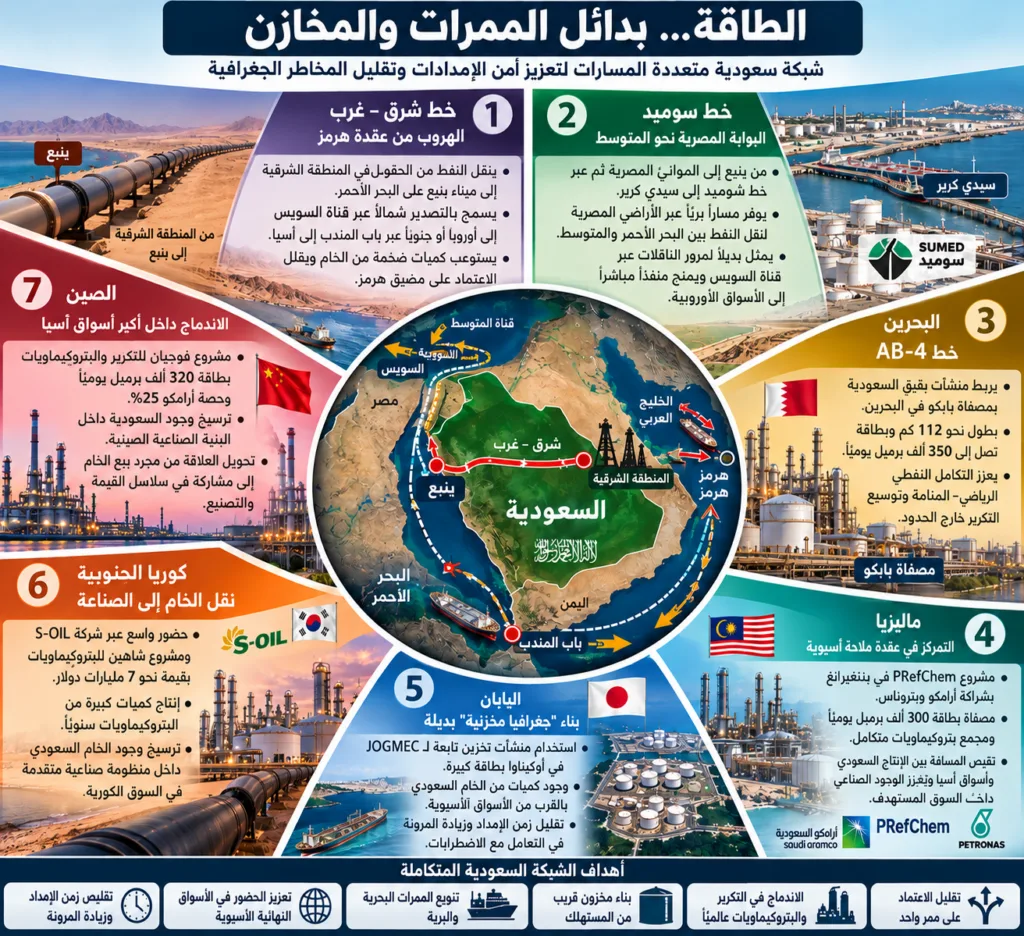
من مصر والبحرين وصولًا إلى ماليزيا واليابان وكوريا الجنوبية والصين، سعت السعودية خلال السنوات الماضية إلى بناء شبكة متشابكة من المسارات والمشروعات الطاقوية، تشكل في مجموعها حلقات متكاملة تستهدف معالجة أنماط مختلفة من الهشاشة الجغرافية التي تحيط بالمملكة.
ولا تبدو هذه المشروعات، عند النظر إليها بصورة مجمعة، مجرد استثمارات نفطية وتجارية منفصلة، بقدر ما تعكس محاولة لبناء قيمة استراتيجية لكل مشروع، بحيث يعالج، بصورة مباشرة أو غير مباشرة، إحدى نقاط الضعف التي كشفت عنها التطورات الجيوسياسية الأخيرة.
خط شرق–غرب.. الهروب من عقدة هرمز
دفعت الاضطرابات التي شهدها مضيق هرمز، وما كشفته من خطورة الاعتماد على أحد أبرز أعناق الزجاجة في خريطة تصدير النفط السعودي، المملكة إلى تعزيز الاعتماد على خط شرق–غرب، الذي ينقل النفط من الحقول والمنشآت في المنطقة الشرقية عبر الأراضي السعودية إلى ميناء ينبع على البحر الأحمر، ومنه يمكن توجيهه شمالًا نحو قناة السويس والبحر المتوسط والأسواق الأوروبية، أو جنوبًا عبر باب المندب إلى بحر العرب والأسواق الآسيوية.
ويكتسب الخط أهمية استراتيجية خاصة باعتباره أحد أهم شرايين نقل النفط السعودي بعيدًا عن مضيق هرمز، وقد أصبح قادرًا على استيعاب كميات ضخمة من الخام، ما يمنحه وزنًا متزايدًا داخل منظومة التصدير السعودية، خصوصًا في أوقات تصاعد المخاطر المرتبطة بالممرات البحرية في الخليج.
غير أن هذا البديل، رغم معالجته لمعضلة هرمز، لا يلغي الهشاشة الجغرافية بصورة كاملة، وإنما ينقل جزءًا منها إلى نقاط أخرى، فالخط نفسه، بما يمتلكه من محطات ضخ وبنية ممتدة لمسافات طويلة، يظل معرضًا للاستهداف، وهو ما حدث بالفعل عندما تعرضت بعض محطاته لهجمات حوثية في السابق.
كما أن توجيه النفط من ينبع جنوبًا يعيد إدخاله في معادلة باب المندب؛ فإذا تعرض المضيق للإغلاق أو اضطراب ممتد، تتراجع القيمة الاستراتيجية لهذا المسار بالنسبة للصادرات المتجهة نحو آسيا، ومن ثم، يعالج خط شرق–غرب إحدى نقاط الاختناق السعودية، لكنه لا يمنح المملكة تحررًا كاملًا من مخاطر الممرات البحرية.
خط سوميد.. البوابة المصرية نحو المتوسط
يمثل خط سوميد أحد أهم المكونات الخارجية في شبكة البدائل السعودية، إذ يمكن نقل النفط السعودي من المنطقة الشرقية عبر خط شرق–غرب إلى ينبع، ثم شحنه عبر البحر الأحمر إلى البنية التحتية المصرية، قبل نقله بواسطة خط سوميد إلى ميناء سيدي كرير على البحر المتوسط، ومنه إلى الأسواق الأوروبية.
وتكتسب هذه المنظومة أهمية إضافية في الحسابات السعودية بالنظر إلى مساهمة أرامكو في شركة سوميد، كما يوفر الخط مسارًا بريًا عبر الأراضي المصرية لنقل النفط بين البحر الأحمر والمتوسط، بما يجعله بديلًا لمرور الناقلات النفطية عبر قناة السويس، ويقلل الاعتماد على بعض نقاط الاختناق التقليدية.
ومن هذا المنظور، لا تمثل مصر مجرد دولة عبور للنفط السعودي، وإنما تشكل امتدادًا جغرافيًا ولوجستيًا يمنح المملكة منفذًا أكثر مباشرة إلى المتوسط والأسواق الأوروبية، وهو ما يجعل سوميد إحدى أهم حلقات مفهوم “الجغرافيا البديلة” خارج الحدود السعودية.
البحرين.. خط AB-4 وتوسيع البنية النفطية خارج الحدود
وفي الاتجاه الخليجي، يمثل خط AB-4 نموذجًا آخر لمحاولات توسيع شبكة الطاقة السعودية خارج الحدود الوطنية، إذ يربط منشآت بقيق السعودية بمصفاة بابكو في البحرين عبر خط يبلغ طوله نحو 112 كيلومترًا، يمتد جزء منه داخل الأراضي السعودية والجزء الآخر داخل البحرين، بطاقة استيعابية تصل إلى نحو 350 ألف برميل يوميًا.
ويمنح هذا الخط المملكة بنية طاقة عابرة للحدود، ويسمح بتوسيع نطاق التكرير والإمداد خارج الأراضي السعودية، بما يعزز التكامل النفطي بين الرياض والمنامة، إلا أن القيمة الجغرافية لهذا البديل تظل محدودة نسبيًا إذا جرى النظر إليه باعتباره مخرجًا من نقاط الاختناق الإقليمية؛ فالخط ينتهي داخل الجغرافيا الخليجية نفسها، وبالتالي يبقى مرتبطًا، في نهاية المطاف، بمضيق هرمز باعتباره البوابة البحرية الرئيسية للخليج نحو الأسواق العالمية.
ماليزيا.. تثبيت السعودية داخل عقدة ملاحة آسيوية
تمثل ماليزيا إحدى الركائز المهمة في استراتيجية السعودية لتعزيز وجودها داخل الأسواق الآسيوية، ليس فقط باعتبارها سوقًا للطاقة، وإنما باعتبارها نقطة ارتكاز صناعية ولوجستية قريبة من أحد أهم ممرات الملاحة والتجارة في العالم، وبهذا المعنى، يعالج الاستثمار السعودي هناك معضلة أخرى تختلف عن هرمز وباب المندب، تتمثل في المسافة الجغرافية الطويلة التي تفصل المنتج السعودي عن المستهلك الآسيوي.
ففي منطقة بينغيرانغ (Pengerang) بولاية جوهور، دخلت أرامكو السعودية وشركة بتروناس الماليزية في مشروع PRefChem بشراكة متساوية، يضم مصفاة بطاقة تقارب 300 ألف برميل يوميًا إلى جانب مجمع متكامل للبتروكيماويات، كما التزمت أرامكو بتوفير نسبة كبيرة من احتياجات المشروع من النفط الخام، بما يربط المنشأة الصناعية بصورة مباشرة بالإمدادات السعودية.
ويمنح وجود أرامكو في جنوب ماليزيا المملكة موطئ قدم قريبًا من مضيق ملقا وأسواق جنوب وشرق آسيا، ويقلص المسافة الاستراتيجية بين مناطق الإنتاج السعودية ومراكز الطلب الآسيوية، وبهذا لا تعود المملكة مجرد مُصدّر للخام من الخليج، وإنما تصبح جزءًا من منظومة التكرير والبتروكيماويات وسلاسل القيمة داخل السوق المستهدفة نفسها، بما يمنحها حضورًا أكثر رسوخًا داخل واحدة من أهم عقد التجارة والطاقة العالمية.
اليابان.. بناء “جغرافيا مخزنية” بديلة
أما في اليابان، فقد اتجهت الاستراتيجية السعودية إلى معالجة المشكلة من زاوية مختلفة، تقوم على نقل جزء من المخزون نفسه إلى جوار المستهلك بدلًا من انتظار انتقال النفط من المملكة إليه عند كل طلب، وفي هذا السياق، استخدمت أرامكو منشآت تخزين تابعة لـJOGMEC اليابانية في أوكيناوا، بطاقة تخزينية كبيرة، بما يسمح بوجود كميات من الخام السعودي بالقرب من أسواق اليابان ودول حافة المحيط الهادئ.
وتكمن أهمية هذا النموذج في أنه لا ينشئ ممرًا جغرافيًا جديدًا، وإنما يبني ما يمكن وصفه بـ”الجغرافيا المخزنية البديلة”؛ أي نقل جزء من القدرة السعودية على الاستجابة للأسواق إلى داخل منطقة الطلب نفسها، فبدلًا من أن يبدأ كل برميل رحلته من الخليج عند وقوع الطلب، يصبح جزء من الخام موجودًا مسبقًا في شرق آسيا، بما يقلص زمن الإمداد ويمنح أرامكو قدرًا أكبر من المرونة في التعامل مع الاضطرابات الطارئة.
كوريا الجنوبية.. نقل الخام إلى الصناعة داخل السوق المستهلكة
وفي كوريا الجنوبية، تتقدم الاستراتيجية السعودية خطوة أخرى، من مجرد تخزين النفط بالقرب من المستهلك إلى المشاركة في تحويل الخام إلى منتجات ذات قيمة مضافة داخل السوق الآسيوية نفسها، وتتمتع أرامكو بحضور واسع في قطاعي التكرير والبتروكيماويات الكوريين من خلال شركة S-OIL، فيما يمثل مشروع شاهين أحد أبرز تجليات هذا التوجه.
ويصل حجم الاستثمار في المشروع إلى نحو 7 مليارات دولار، مع استهداف إنتاج كميات كبيرة من البتروكيماويات سنويًا، وتتجاوز القيمة الاستراتيجية للمشروع أبعاده الاستثمارية المباشرة؛ إذ يرسخ وجود الخام السعودي داخل منظومة صناعية آسيوية متقدمة، ويحول العلاقة مع السوق الكورية من علاقة “منتج ومشترٍ” إلى ارتباط أعمق داخل سلاسل التكرير والتصنيع والقيمة المضافة.
الصين.. الاندماج داخل البنية الصناعية لأكبر أسواق آسيا
وتظهر الفكرة نفسها بصورة أكثر وضوحًا في الصين، حيث تتوسع أرامكو في مشروعات التكرير والبتروكيماويات باعتبارها جزءًا من استراتيجية طويلة المدى لترسيخ وجودها داخل السوق الصينية، ويأتي مشروع فوجيان ضمن هذا المسار، بوصفه مجمعًا ضخمًا للتكرير والبتروكيماويات بطاقة تكريرية تصل إلى نحو 320 ألف برميل يوميًا، مع حصة لأرامكو تبلغ 25%، ومن المخطط أن يدخل المشروع مرحلة التشغيل الكامل بنهاية العقد.
وتكمن الأهمية الاستراتيجية لهذا التوجه في أن السعودية لا تكتفي بضمان مشترٍ طويل الأجل لنفطها، وإنما تنخرط بصورة مباشرة في البنية الصناعية للدولة المستهلكة نفسها، وهكذا تصبح المصافي والمجمعات البتروكيماوية السعودية المشتركة في الصين بمثابة امتداد اقتصادي للصناعة النفطية السعودية خارج حدود المملكة.
وبالنظر إلى هذه المشروعات مجتمعة، يمكن ملاحظة أن الرياض لا تبحث عن “بديل جغرافي” واحد يعالج جميع نقاط ضعفها، وإنما تعمل على بناء شبكة من البدائل، لكل منها وظيفة مختلفة، شرق–غرب لتجاوز هرمز، وسوميد للوصول إلى المتوسط، والبحرين لتوسيع شبكة التكرير الخليجية، وماليزيا للتمركز بالقرب من عقد الملاحة الآسيوية، واليابان لبناء مخزون قريب من المستهلك، وكوريا والصين للاندماج داخل الصناعة والأسواق النهائية نفسها.
الموانئ الخارجية.. محاولة لمد الجغرافيا إلى طرق التجارة العالمية
لم تقتصر المساعي السعودية لبناء “جغرافيا بديلة” تقلل من نقاط الضعف الجيوسياسية المحيطة بتجارة النفط على تنويع خطوط الإمداد والاستثمار في المصافي ومراكز التخزين الخارجية، وإنما امتدت إلى قطاع الموانئ والعقد اللوجستية خارج حدود المملكة، مع ضرورة التمييز بين الانتشار التجاري لشركات النقل البحري السعودية ووصولها إلى عشرات الموانئ العالمية، وبين الاستثمار المباشر في تشغيل وتطوير محطات الموانئ الأجنبية؛ فالأخير يمنح المملكة حضورًا اقتصاديًا أكثر استدامة داخل البنية التحتية للتجارة الدولية، ويحولها تدريجيًا من مستخدم للممرات والموانئ إلى مستثمر في بعض حلقاتها التشغيلية.
ويبرز النموذج البنجلاديشي باعتباره أحد أوضح تطبيقات هذا التوجه، بعدما حصلت شركة Red Sea Gateway Terminal International (RSGTI) السعودية على امتياز لمدة 22 عامًا لتشغيل وتطوير محطة باتينجا للحاويات في ميناء شيتاجونج، في أول تجربة دولية للشركة لتشغيل محطة موانئ خارج المملكة.
وتبلغ الطاقة التصميمية للمحطة نحو 500 ألف حاوية قياسية سنويًا، فيما قُدرت الاستثمارات الرأسمالية المخططة بنحو 170 مليون دولار، قبل أن يحصل المشروع لاحقًا على تمويل بقيمة 100 مليون دولار، بالتوازي مع ضخ استثمارات إضافية في المعدات وتطوير البنية الأساسية ورفع الكفاءة التشغيلية للمحطة.
ويكتسب المشروع بعدًا اقتصاديًا واستراتيجيًا إضافيًا في ظل امتلاك صندوق الاستثمارات العامة السعودي حصة تبلغ 40% في المنصة الدولية المخصصة للتوسعات الخارجية للشركة، بما يربط هذا التحرك بمسار أوسع لتنويع الاستثمارات السعودية وبناء أصول لوجستية خارج الحدود.
غير أن القيمة الاقتصادية لشيتاجونج تتجاوز حجم رأس المال المستثمر أو الطاقة التشغيلية للمحطة؛ فالميناء يمثل البوابة البحرية الرئيسية لبنجلاديش، التي تعد واحدة من أهم مراكز تصنيع وتصدير الملابس الجاهزة عالميًا، كما يتمتع بموقع على خليج البنغال قريب من شبكة الممرات التجارية التي تربط المحيط الهندي بمضيق ملقا وشرق آسيا.
ومن ثم، يمنح الاستثمار السعودية موطئ قدم داخل إحدى مناطق النمو التجاري في آسيا، ويضيف إلى حضورها التقليدي في النفط والتكرير والتخزين عنصرًا جديدًا يتمثل في المشاركة المباشرة في تشغيل إحدى عقد سلاسل الإمداد الدولية، كما يمكن النظر إلى تلك التجربة باعتبارها منصة أولى لتحويل الشركة من مشغل موانئ يرتكز نشاطه داخل السعودية إلى مشغل دولي متعدد الأسواق، بما يفتح المجال أمام الاستحواذ على امتيازات وأصول لوجستية إضافية في الخارج.
ويتكامل هذا التوجه مع شبكة الوصول البحري التي بنتها المملكة عبر شركات مثل بحري، التي تمتد خدماتها إلى نحو 150 ميناء حول العالم، إلا أن هناك فارقًا اقتصاديًا جوهريًا بين الحالتين؛ فالوصول إلى الميناء يوفر شبكة نقل وانتشار تجاري، بينما يمنح تشغيل محطة داخله أصلًا استثماريًا طويل الأجل، وتدفقات إيرادات تشغيلية، وحضورًا داخل سلاسل الخدمات اللوجستية والتجارة العابرة للحدود، ومن هنا تظهر دلالة التحول السعودي من مجرد الوصول إلى الموانئ إلى محاولة التمركز الاقتصادي داخلها، أي الانتقال من امتلاك وتشغيل السفن التي تتحرك عبر طرق التجارة العالمية إلى بناء مصالح استثمارية في بعض العقد التي تمر من خلالها تلك التجارة.
وإذا اتسع نطاق هذا النموذج خلال السنوات المقبلة، فقد تتحول الموانئ الخارجية إلى ضلع إضافي في استراتيجية “الجغرافيا البديلة” السعودية؛ ليس باعتبارها بديلًا مباشرًا للموانئ الوطنية أو للممرات البحرية التي يعتمد عليها النفط السعودي، وإنما باعتبارها أداة لتوزيع جزء من الأصول والمصالح اللوجستية خارج الحدود، والاقتراب من مراكز الإنتاج والاستهلاك والأسواق النهائية.
مزارع خارج الحدود.. التحرر من قيود المياه والمناخ
لم يكن النفط، بإنتاجه وممرات تصديره، مصدر الهشاشة الجغرافية الوحيد الذي دفع المملكة إلى البحث عن بدائل خارج حدودها؛ فإلى جانبه يبرز ملف لا يقل حساسية يتعلق بالزراعة والأمن الغذائي، فندرة الموارد المائية، ومحدودية الأراضي الصالحة للزراعة، إلى جانب الطبيعة الصحراوية والمناخ القاسي، تفرض قيودًا هيكلية على قدرة المملكة على التوسع الزراعي والوصول إلى مستويات مرتفعة من الاكتفاء الذاتي في عدد من السلع الأساسية، ومن هنا، لم تعد قضية الغذاء بالنسبة للرياض مجرد ملف اقتصادي أو زراعي، وإنما أصبحت جزءًا من معادلة الأمن القومي، خاصة في ظل ما كشفته الأزمات الدولية من قابلية سلاسل الإمداد العالمية للاضطراب.
وأمام هذه القيود، اتجهت الرياض إلى تبني سياسة تقوم على تجاوز بعض تحديات الجغرافيا المحلية من خلال بناء امتدادات زراعية وغذائية خارج الحدود، وفي قلب هذه الاستراتيجية جاءت الشركة السعودية للاستثمار الزراعي والإنتاج الحيواني “سالك“، المملوكة لصندوق الاستثمارات العامة، بوصفها أحد الأذرع الرئيسية المعنية بدعم الأمن الغذائي السعودي من خلال الاستثمار في الزراعة والإنتاج الحيواني وسلاسل تجارة الغذاء داخل المملكة وخارجها.
وخلال السنوات الماضية، توسعت محفظة الشركة لتشمل استثمارات في سبع دول موزعة على خمس قارات، ومنحتها هذه الشبكة إمكانية الوصول إلى أكثر من 20 مليون طن من السلع الاستراتيجية عالميًا، ووفق بيانات الشركة، وردت “سالك” إلى المملكة أكثر من 8 ملايين طن من السلع الاستراتيجية خلال الفترة بين 2021 و2025، فيما أسهمت في توفير نحو 25% من احتياجات السعودية من القمح خلال عام 2025.
وتكشف خريطة هذه الاستثمارات عن محاولة لبناء ما يمكن وصفه بـ”الجغرافيا الزراعية البديلة”، عبر التمركز داخل دول تمتلك مزايا طبيعية وإنتاجية تفتقدها البيئة السعودية:
– أستراليا.. تمتلك “سالك” مزارع Meridian Farms، التي تمتد على مساحة تقارب 200 ألف هكتار من الأراضي الزراعية لإنتاج الحبوب وتربية الماشية، إلى جانب استثمارات مرتبطة بقطاع اللحوم عبر شراكات مع Minerva Foods وتمنح أستراليا المملكة إمكانية الوصول إلى الحبوب والأعلاف واللحوم من بيئة تمتلك موارد طبيعية وقدرات إنتاجية واسعة، بما يجعل الاستثمار فيها أقرب إلى تعويض خارجي لبعض القيود الزراعية التي تفرضها الجغرافيا السعودية.
– أوكرانيا.. اتجه الاستثمار السعودي إلى واحدة من أهم مناطق إنتاج الحبوب عالميًا، من خلال الاستثمار في United Farmers Holding، إلى جانب استحواذ “سالك” في عام 2024 على حصة تبلغ 12.6% من شركة MHP الأوكرانية، ذات النشاط الواسع في الحبوب والزيوت والدواجن، وتكتسب أوكرانيا أهميتها بالنسبة للرياض من موقعها داخل أحد أحزمة الأراضي السوداء الخصبة عالميًا، بما يجعل الاستثمار فيها وسيلة للوصول إلى قدرات إنتاجية زراعية يصعب توفيرها بالخصائص نفسها داخل المملكة.
– الهند.. تركز الحضور السعودي على تأمين جانب من سلسلة إمدادات الأرز، ولا سيما الأرز البسمتي الذي يمثل سلعة رئيسية في السوق السعودية، وفي هذا الإطار، استثمرت “سالك” في Daawat Foods بحصة تبلغ نحو 30%، إلى جانب ارتباطها الاستثماري بمجموعة LT Foods، بما يسمح للمملكة بالانتقال تدريجيًا من مجرد شراء الأرز من الأسواق الدولية إلى امتلاك مصالح مباشرة داخل سلسلة إنتاج وتوريد واحدة من أهم السلع الغذائية المستوردة.
– كندا.. تتجاوز الاستراتيجية مفهوم الاستثمار الزراعي المباشر إلى السيطرة على حلقات من البنية اللوجستية لتجارة الحبوب، فمن خلال الاستثمار في G3 Global Holding بالشراكة مع Bunge، اكتسبت “سالك” حضورًا داخل منظومة واسعة لتجارة ومناولة الحبوب الكندية، بما يشمل التخزين ومصاعد الحبوب والموانئ وشبكات النقل والتصدير، وتكمن أهمية هذا النموذج في أنه لا يمنح السعودية إمكانية الوصول إلى السلعة فقط، وإنما يضعها داخل سلسلة انتقالها من مناطق الإنتاج إلى الأسواق الدولية.
– أمريكا الجنوبية، خصوصًا البرازيل.. تتركز الاستثمارات في قطاع اللحوم والبروتين الحيواني عبر الشراكات مع Minerva Foods وتعكس هذه الاستثمارات توجهًا نحو بناء موطئ قدم في مناطق تتمتع بفوائض زراعية وحيوانية كبيرة، بما يوفر للمملكة مصادر متنوعة للواردات ويخلق هامش أمان إضافيًا في أوقات الأزمات واضطراب الأسواق العالمية.
لكن التطور الأكثر دلالة في هذه الاستراتيجية يتمثل في الاستثمار السعودي في Olam Agri، حيث ارتفعت حصة “سالك” إلى 80.01%، إذ يتجاوز هذا الاستثمار نموذج امتلاك مزرعة أو حصة في شركة زراعية داخل دولة بعينها، ليمنح السعودية حضورًا داخل شبكة زراعية وتجارية عالمية ممتدة عبر أكثر من 30 دولة، وتعمل في الحبوب والأعلاف والزيوت والبقول والقطن وغيرها من السلع والمنتجات الزراعية.
وهنا تحديدًا يتغير مفهوم “الجغرافيا الزراعية البديلة”، فالسعودية لا تسعى فقط إلى امتلاك أراضٍ زراعية خارج حدودها لتعويض ندرة المياه والأراضي الخصبة في الداخل، وإنما تتحرك باتجاه امتلاك مواقع داخل سلاسل القيمة الغذائية العالمية نفسها؛ من المزرعة والإنتاج، إلى التخزين والمناولة والتجارة والموانئ والتوزيع. وبهذا المعنى، فإن الاستثمار في شبكة عالمية مثل Olam Agri يمنح الرياض مدخلًا إلى منظومة غذائية دولية متكاملة، وليس مجرد أصول زراعية متفرقة.
ومن ثم، تبدو الاستراتيجية السعودية في الأمن الغذائي مشابهة، في جوهرها، لما تفعله المملكة في قطاع الطاقة، فإذا كانت الرياض تحاول تجاوز هشاشة هرمز وباب المندب عبر تنويع خطوط النفط والمصافي والمخزونات والموانئ خارج الحدود، فإنها تحاول تجاوز هشاشة المياه والمناخ والأراضي الزراعية من خلال بناء شبكة إنتاج وتخزين وتجارة غذائية موزعة جغرافيًا حول العالم، وفي الحالتين، تقوم الفكرة على مبدأ واحد: ما تعجز الجغرافيا السعودية عن توفيره في الداخل، تسعى المملكة إلى تأمينه عبر بناء امتدادات استراتيجية خارج الحدود.
هل تنجع الجغرافيا البديلة في تجاوز الهشاشة؟
أمام هذه الشبكة الواسعة والمتشعبة من البدائل، الممتدة من خطوط الطاقة والمصافي ومراكز التخزين إلى الموانئ والاستثمارات الزراعية وسلاسل الغذاء العالمية، يبرز السؤال الأكثر أهمية: إلى أي مدى تستطيع هذه الجغرافيا البديلة أن تمنح المملكة هامشًا حقيقيًا من الأمان في مواجهة نقاط هشاشتها الجغرافية؟
فامتلاك أصول ومصالح وممرات خارج الحدود لا يعني بالضرورة التخلص من المخاطر، بقدر ما قد يعني في بعض الحالات إعادة توزيعها جغرافيًا، فالممر البديل قد يواجه نقطة اختناق جديدة، والاستثمار الخارجي يظل خاضعًا لاستقرار الدولة المضيفة وتقلباتها السياسية والاقتصادية، فيما تبقى شبكات النقل والتجارة الدولية نفسها معرضة للحروب والأزمات واضطرابات سلاسل الإمداد.
وتبرهن التطورات التي شهدتها الساحة خلال الآونة الأخيرة على تلك المعضلة بشكل كبير، لاسيما ما حدث في الثامن عشر من سبتمبر/أيلول 2026، حين استهدف الحوثي ثلاث محطات ضخ من أصل 11 محطة على امتداد خط أنابيب شرق–غرب الذي يعد أحد المسارات البديلة، ما أدى إلى تعطيل أجزاء من المنظومة وإرباك عمليات تحميل وتصدير الخام عبر ميناء ينبع، وهو ما دفع شركة أرامكو إلى إبلاغ بعض المصافي الأوروبية بعدم تسليم شحناتها المقررة خلال أكتوبر/تشرين الأول المقبل.
ومن هنا، لا يتعلق الاختبار الحقيقي لهذه الاستراتيجية بحجم الاستثمارات السعودية في الخارج أو عدد الدول التي تمتد إليها، وإنما بقدرتها على العمل وقت الأزمات عندما تتعطل المسارات التقليدية، ليعاد طرح السؤال نفسه بصورة أكثر إلحاحًا: هل تستطيع هذه الشبكة أن تتحول إلى بديل فعلي وآمن ومستدام للجغرافيا السعودية، أم أنها لا تتجاوز كونها شبكة احتياطية تخفف من وطأة الهشاشة الأصلية دون أن تستطيع التخلص منها؟