
رغم الثقل الاقتصادي والاستراتيجي الذي تمثله قطر في معادلة الطاقة العالمية، بوصفها ثاني أكبر منتج للغاز في الشرق الأوسط بعد إيران، واستحواذ صادراتها على قرابة 19% من تجارة الغاز الطبيعي المسال عالميًا، بما يعني أن نحو خُمس تجارة الغاز المسال في العالم كان مصدره قطر، فضلًا عن مكانتها بين الاقتصادات مرتفعة الدخل، فإن هذه القوة الاقتصادية الهائلة تظل محكومة بجغرافيا شديدة الضيق، تنطوي على مواطن ضعف يصعب تجاوزها.
فالثروات الضخمة التي تختزنها الأراضي والمياه القطرية، رغم ما وفرته للدولة من فوائض مالية ونفوذ اقتصادي وسياسي واسع، لم تكن كافية وحدها لتعويض أوجه القصور التي تفرضها الجغرافيا الطبيعية، فصغر المساحة، وغياب العمق الاستراتيجي، ومحدودية الموارد المائية والزراعية، والاعتماد على منفذ بري وحيد، فضلًا عن وقوع جميع الموانئ ومراكز تصدير الطاقة داخل الخليج، وضعت الدولة الصغيرة جغرافيًا أمام معضلة شديدة الحساسية كلما تعرض الإقليم لأزمة كبرى أو اضطراب أمني واسع.
ثم جاءت الحرب الأمريكية–الإسرائيلية ضد إيران في فبراير/شباط 2026 لتضع هذه المعضلة تحت اختبار غير مسبوق، وتكشف بصورة أكثر وضوحًا حدود القوة الاقتصادية في مواجهة قيود الجغرافيا، فمع اضطراب الملاحة عبر مضيق هرمز، الشريان البحري الذي تعتمد عليه الدوحة في إيصال الجزء الأكبر من صادراتها من الغاز إلى الأسواق العالمية، بالتزامن مع تعرض منشآت الطاقة القطرية لأضرار عطلت نحو 17% من القدرة التصديرية للغاز الطبيعي المسال، تلقى الاقتصاد القطري هزة عنيفة، وأصبحت الدولة أمام حقيقة يصعب تجاوزهاـ امتلاك الثروة شيء، والقدرة على تأمين إنتاجها ونقلها إلى العالم في أوقات الأزمات شيء آخر.
غير أن الدوحة لم تنتظر اندلاع الحرب كي تدرك حجم المعضلة، فعلى مدار أكثر من عقدين، عملت قطر تدريجيًا على بناء ما يمكن وصفه بـ”جغرافيا بديلة” خارج حدودها؛ جغرافيا لا توسع مساحة الدولة بالمعنى التقليدي، لكنها تمنحها بعض الوظائف والموارد والمنافذ التي تفتقر إليها جغرافيتها الطبيعية، من خلال شبكة واسعة من الاستثمارات والأصول الممتدة عبر مناطق مختلفة من العالم.
وفي الحلقة الرابعة من ملف “جغرافيا بديلة”، نستعرض ملامح هذه الاستراتيجية، وكيف سعت الدوحة إلى تحويل جزء من فوائضها المالية إلى عمق جغرافي واقتصادي خارج الحدود، عبر استثمارات متشابكة في الطاقة والموانئ والخدمات اللوجستية والزراعة والغذاء، في محاولة لسد بعض ثغرات الجغرافيا القطرية، وتنويع مصادر القوة والإمداد، وبناء شبكة خارجية تستطيع تخفيف أثر الأزمات التي لا تسمح لها جغرافيتها المحدودة بمواجهتها منفردة.
معضلة الجغرافيا الطبيعية
تمثل قطر حالة لافتة من المفارقة الجيوسياسية؛ فهي دولة تمتلك إمكانات مالية ومادية وغازية هائلة، وتتمتع بثقل اقتصادي وسياسي يتجاوز كثيرًا حجمها الجغرافي، إلا أن القاعدة الجغرافية التي تستند إليها هذه القوة تظل محدودة وضيقة، وتنطوي على قدر واضح من الهشاشة.
ومن ثم، لا تتمثل المعضلة القطرية في ندرة الموارد المالية بقدر ما ترتبط بقدرة الدولة على حماية ثرواتها وضمان استدامة تدفقها، سواء عبر تأمين تصدير إنتاجها إلى الخارج أو الحفاظ على طرق التجارة وسلاسل الإمداد التي تعتمد عليها لتوفير احتياجاتها من الخارج.
وتعاني الجغرافيا القطرية في هذا السياق من مجموعة من نقاط الضعف المترابطة، التي تتجاوز في تأثيرها حدود الموقع والمساحة لتلامس بصورة مباشرة أمن الدولة الطاقوي والغذائي، بل والأمني أبرزها:
صغر المساحة وغياب العمق الاستراتيجي.. تبلغ مساحة قطر نحو 11,636.8 كيلومتر مربع وفق الإحصاءات الرسمية، وهو ما يمثل أول مواطن الضعف في جغرافيتها الطبيعية. فصغر المساحة يفرض على الدولة تركيز جانب كبير من أصولها الحيوية واللوجستية داخل نطاق جغرافي محدود، على عكس الدول الأكبر مساحة التي تستطيع توزيع منشآتها الاستراتيجية والسكان والقواعد العسكرية ومصادر المياه والطاقة على مناطق متباعدة، بما يمنحها قدرًا أكبر من العمق والمرونة في مواجهة الأزمات والتهديدات.
ويفاقم هذه المعضلة نمط آخر من التركّز داخل الدولة الصغيرة نفسها؛ إذ تتجمع نسبة كبيرة من السكان والأصول ذات القيمة الاستراتيجية في نطاقات محدودة، فإلى جانب تمركز المؤسسات السياسية والاقتصادية الرئيسية في نطاق الدوحة ومحيطها، تتوزع على مساحة محدودة المطارات والموانئ ومنشآت الكهرباء والتحلية والصناعات البتروكيماوية ومرافق الغاز وشبكات البنية الأساسية التي يعتمد عليها الاقتصاد، وعلى المستوى السكاني، يقطن نحو 41.7% من إجمالي السكان في بلدية الدوحة، و29% في بلدية الريان، وفق تعداد 2020، بما يعني تمركز أكثر من 70% من السكان في البلديتين وحدهما.
دولة بلا ساحل خارج الخليج.. تمثل هذه المعضلة واحدة من أكثر نقاط الضعف الجغرافية حساسية بالنسبة لقطر؛ فالدولة تقع بكامل جغرافيتها على الخليج، ولا تمتلك أي ساحل سيادي على بحر مفتوح خارجه، وهو ما يضعها في موقع أكثر حساسية مقارنة بعدد من جيرانها الخليجيين، فالسعودية تمتلك سواحل على الخليج والبحر الأحمر، والإمارات تمتلك إلى جانب ساحلها الخليجي إمارة الفجيرة المطلة على خليج عُمان خارج مضيق هرمز، فيما تتمتع سلطنة عُمان بسواحل واسعة على بحر العرب وخليج عُمان، أما قطر، فجميع سواحلها وموانئها تقع داخل الخليج.
وتضع هذه العقدة الجغرافية الدوحة أمام مسار بحري لا يمكن تجاوزه بسهولة؛ فمهما بلغت كفاءة ميناء حمد أو منشآت رأس لفان ومسيعيد، تظل السفن والناقلات المتجهة من قطر إلى المحيط الهندي والأسواق العالمية مضطرة في النهاية إلى العبور من مضيق هرمز، وهنا تتحول الجغرافيا من مجرد موقع إلى عنق زجاجة استراتيجي يمكن أن يؤثر اضطرابه بصورة مباشرة في قدرة الدولة على تصدير ثروتها واستقبال احتياجاتها.
هرمز ليس نقطة الاختناق الوحيدة.. لا تتوقف معضلة قطر عند مضيق هرمز وحده، بل تواجه صادراتها ووارداتها البحرية طبقات متعاقبة من نقاط الاختناق، فالناقلة القطرية المتجهة بالغاز إلى الأسواق الأوروبية، على سبيل المثال، تبدأ رحلتها من الخليج، ثم تعبر مضيق هرمز إلى بحر العرب، قبل أن تمر عبر باب المندب والبحر الأحمر وقناة السويس وصولًا إلى البحر المتوسط والأسواق الأوروبية.
ويعني ذلك أن المسار البحري يمر عبر ثلاث من أكثر نقاط الاختناق حساسية في التجارة العالمية، هرمز وباب المندب وقناة السويس، ومن ثم، فإن تجاوز أزمة في إحدى هذه النقاط لا يضمن بالضرورة سلامة الرحلة بأكملها، إذ يمكن أن تواجه الناقلة اضطرابًا أو إغلاقًا في نقطة أخرى، وهو ما يجعل سلاسل النقل القطرية معرضة لمستويات متعددة من المخاطر الجيوسياسية والأمنية.
تركّز الثروة الطاقوية في حقل جغرافي واحد.. رغم القوة الاستثنائية التي تمنحها الثروة الغازية لقطر، فإن جغرافية هذه الثروة تمثل في الوقت ذاته أحد مواطن ضعفها؛ إذ يرتبط الجزء الأعظم من الاحتياطيات الغازية القطرية بـحقل الشمال (North Field) البحري العملاق، الذي يمثل امتدادًا جيولوجيًا للحقل المعروف في الجانب الإيراني باسم South Pars.
ومن منظور الأمن القومي، يخلق هذا التركّز مستوى مرتفعًا من المخاطر؛ فبدلًا من توزيع القاعدة الرئيسية للثروة الطاقوية بين عدة أحواض مستقلة ومتباعدة جغرافيًا، يعتمد الاقتصاد القطري بصورة استثنائية على منظومة شديدة التركّز، ومن ثم، فإن تعرض هذه المنظومة أو منشآت معالجتها وتسييلها ونقلها لاضطراب واسع يمكن أن يصيب قطاع الطاقة القطري في أحد أهم أعصابه، وهو ما يفسر الحساسية الاستثنائية التي تحيط بحماية حقل الشمال ومنشآت رأس لفان ومسارات تصدير الغاز.
الجغرافيا المشتركة للحقل مع إيران.. يضاف إلى ذلك تحدٍ جغرافي وجيوسياسي آخر يتمثل في الاتصال الجيولوجي بين حقل الشمال القطري وحقل South Pars الإيراني، فالمورد الأساسي الذي تستند إليه القوة الاقتصادية القطرية يقع ضمن تكوين جيولوجي هائل تتقاسمه قطر وإيران، بما يخلق حالة جيوسياسية شديدة الخصوصية.
ولا يعني هذا الاتصال أن طهران تتحكم في الجزء القطري من الحقل، لكنه يفرض على الدوحة اعتبارات سياسية واستراتيجية دائمة في إدارة علاقتها بإيران، بصرف النظر عن تحالفاتها الأمنية الأخرى، ومن ثم، تتحول الجيولوجيا في هذه الحالة من مجرد حقيقة طبيعية إلى عامل مؤثر في حسابات السياسة الخارجية، يدفع قطر إلى الحفاظ على قدر من التوازن في علاقتها مع طهران حتى في ظل ارتباطاتها الأمنية الوثيقة بالولايات المتحدة والغرب.
ندرة المياه الطبيعية.. وهي أعمق نقاط الهشاشة الجغرافية في قطر، إذا كان مضيق هرمز يمثل أحد أخطر مصادر التهديد الخارجي للطاقة والتجارة القطرية، فإن المياه تمثل إحدى أعمق نقاط الضعف الداخلية، فطبيعة الدولة الصحراوية، وندرة الأمطار، وغياب الأنهار والبحيرات الطبيعية، ومحدودية موارد المياه الجوفية المتجددة، تضع الدولة تحت مستويات شديدة الارتفاع من الإجهاد المائي، فيما بلغت نسبة سحب المياه العذبة إلى الموارد المائية المتاحة نحو 431% في عام 2022 وفق بيانات منظمة الأغذية والزراعة المنشورة لدى البنك الدولي، وهي نسبة تكشف حجم الفجوة بين الموارد الطبيعية والطلب الفعلي.
وللتغلب على هذه المعضلة، اتجهت قطر بصورة واسعة إلى تحلية مياه البحر، ونجحت بالفعل في تحويل التكنولوجيا ورأس المال والطاقة إلى أدوات لتعويض جزء كبير من العجز الذي تفرضه الطبيعة، غير أن هذا الحل خلق في المقابل نمطًا جديدًا من الاعتماد؛ فتحلية المياه تحتاج إلى طاقة ومنشآت ساحلية وشبكات كهرباء ونقل وتوزيع تعمل بصورة مستمرة، ومن ثم، فإن تعرض منظومة الطاقة أو منشآت التحلية لهزة واسعة لا يبقى أزمة في قطاع منفرد، وإنما يمكن أن يمتد سريعًا إلى أمن المياه، بما يجعل العلاقة بين الطاقة والمياه والأمن الوطني أكثر ترابطًا وحساسية.
محدودية الأرض الزراعية.. إلى جانب ندرة المياه، تمثل محدودية الأراضي والظروف الطبيعية الملائمة للزراعة نقطة هشاشة أخرى في الجغرافيا القطرية، فارتفاع درجات الحرارة، وملوحة التربة والمياه، وشدة التبخر، وندرة الأمطار، ومحدودية الأراضي القابلة للزراعة، جميعها عوامل تجعل التوسع في الإنتاج الزراعي التقليدي واسع النطاق عملية مكلفة ومقيدة بحدود البيئة الطبيعية.
ونتيجة لذلك، تعتمد قطر بدرجة كبيرة على الأسواق الخارجية وسلاسل الإمداد الدولية لتوفير جانب مهم من احتياجاتها الغذائية والسلعية، وهنا تتداخل معضلة الغذاء مع معضلة الموقع؛ إذ لا يكفي توافر الغذاء في الأسواق الدولية، بل يجب أيضًا ضمان استمرار طرق نقله ووصوله إلى الدولة في أوقات الأزمات، ما دفع الدوحة لتبني استراتيجية متعددة المسارات تجمع بين زيادة الإنتاج المحلي الممكن، وبناء المخزونات الاستراتيجية، وتنويع مصادر الاستيراد، والأهم الاستثمار في الأراضي والشركات الزراعية والغذائية خارج الحدود، في محاولة لتحويل جزء من فوائضها المالية إلى موارد زراعية وغذائية لا تستطيع الجغرافيا القطرية توفيرها محليًا، وهو ما سنتناوله لاحقًا ضمن ملامح استراتيجية “الجغرافيا البديلة”.
خسائر قطر جراء الحرب الأمريكية–الإيرانية
رغم الدور الدبلوماسي الذي تضطلع به قطر في العلاقات بين طهران وواشنطن، وتبنيها مواقف تُعد من بين الأقل تصعيدًا تجاه الجمهورية الإيرانية على المستوى الخليجي بعد سلطنة عُمان، فإن ذلك لم يحُل دون تحملها تكلفة اقتصادية باهظة جراء الحرب الأمريكية–الإيرانية، لتصبح من بين الاقتصادات الخليجية الأكثر تعرضًا لتداعياتها، بفعل طبيعة هيكلها الاقتصادي وارتفاع درجة انكشافه على المخاطر الجيوسياسية.
وتكمن هشاشة الاقتصاد القطري أمام هذا النوع من الصدمات في نقطتي اختناق رئيسيتين؛ تتمثل الأولى في التركز الجغرافي الشديد لمنشآت إنتاج وتصدير الغاز الطبيعي المسال في مدينة رأس لفان الصناعية، بينما ترتبط الثانية بالاعتماد الكبير على مضيق هرمز باعتباره الممر البحري الرئيسي للصادرات القطرية، في ظل غياب شبكة أنابيب قادرة على توفير منفذ تصديري بديل خارج الخليج.
وقد تحولت هاتان النقطتان إلى مصدر ضغط مباشر على المالية العامة والنشاط الاقتصادي، مع تراجع الإيرادات الحكومية بنحو 42% خلال النصف الأول من عام 2026، في انعكاس لحجم الاضطرابات التي أصابت قطاع الطاقة وسلاسل الإمداد.
ضربة رأس لفان — خسارة مباشرة في قلب صناعة الغاز
في 18 و19 مارس/آذار 2026، تعرضت مدينة رأس لفان الصناعية لهجمات صاروخية إيرانية مكثفة، أسفرت عن أضرار جسيمة بخطي إنتاج الغاز الطبيعي المسال الرابع والسادس، اللذين تبلغ طاقتهما الإنتاجية الإجمالية نحو 12.8 مليون طن سنويًا، بما يعادل قرابة 17% من إجمالي الطاقة التصديرية للغاز المسال في قطر.
ولم تقتصر الخسائر على الأضرار المادية الظاهرة في المنشآت، بل امتدت إلى معدات التبريد الحيوية داخل وحدات التسييل، وهي من أكثر المكونات تعقيدًا وأهمية في سلسلة إنتاج الغاز الطبيعي المسال، ما ضاعف من التكلفة الاقتصادية للهجمات وأطال أمد التعافي المتوقع، وبحسب تقديرات قطر للطاقة، قد تصل خسائر الإيرادات السنوية الناجمة عن الأضرار إلى 20 مليار دولار، فيما تتراوح المدة اللازمة لإصلاح المنشآت المتضررة بين ثلاث وخمس سنوات.
وتكتسب هذه الخسائر أهمية تتجاوز الانخفاض المباشر في حجم الصادرات؛ إذ إن الضرر أصاب جزءًا من القاعدة الصناعية المسؤولة عن تحويل الغاز الطبيعي الخام إلى غاز مسال قابل للنقل والتصدير، ما يعني تراجعًا فعليًا في الطاقة الإنتاجية المتاحة لفترة ممتدة، وليس مجرد توقف مؤقت للشحنات.
أزمة هرمز تخنق حركة التصدير
على الرغم من جسامة الأضرار التي لحقت بمنشآت رأس لفان، فإن تعطل الملاحة عبر مضيق هرمز شكّل صدمة أكثر اتساعًا للاقتصاد القطري، بعدما تحول المضيق إلى أداة ضغط استراتيجية في المواجهة مع إيران، الأمر الذي أدى إلى تعطيل معظم حركة صادرات الغاز الطبيعي المسال، وتراجعها إلى مستويات لا تتجاوز 25% من معدلاتها السابقة للحرب في بعض مراحل الأزمة.
وتبرز هنا المفارقة الاقتصادية الأساسية؛ فبينما تسببت الهجمات على رأس لفان في تعطيل نحو 17% من إجمالي الطاقة الإنتاجية، ظلت النسبة المتبقية، البالغة قرابة 83%، سليمة من الناحية الفنية وقادرة نظريًا على مواصلة الإنتاج، إلا أن القيود المفروضة على الملاحة حالت دون تصدير جانب كبير من هذه الكميات.
وبذلك انتقلت الأزمة من تضرر محدود نسبيًا في القدرة الصناعية إلى اختناق واسع في منظومة التصدير، ما اضطر قطر إلى خفض إنتاج حقل الشمال والإبقاء عليه عند مستويات تستهدف بالدرجة الأولى تلبية احتياجات السوق المحلية، إلى جانب كميات محدودة من الصادرات.
وانعكس هذا الاختلال على الإيرادات بصورة حادة؛ فإلى جانب تقديرات قطر للطاقة التي وضعت الخسائر السنوية المحتملة الناتجة عن أضرار رأس لفان عند 20 مليار دولار، أشارت رويترز إلى أن صادرات الغاز القطرية سجلت في إحدى المقارنات انخفاضًا بلغ 96% على أساس سنوي، وسط تقديرات بوصول الإيرادات المفقودة إلى نحو 24 مليار دولار.
وتكشف هذه المؤشرات أن الخسارة الاقتصادية لم تكن مرتبطة فقط بتراجع حجم الإنتاج، وإنما أيضًا بتعطل قدرة الدولة على تحويل مواردها الطبيعية إلى تدفقات نقدية من الصادرات، رغم استمرار توافر جزء كبير من طاقتها الإنتاجية.
من النمو إلى الانكماش
امتدت تداعيات الحرب إلى مجمل الاقتصاد القطري، مدفوعة بالوزن النسبي الكبير لقطاع الهيدروكربونات في هيكل الإيرادات العامة والصادرات السلعية، الأمر الذي يجعل النشاط الاقتصادي والمالية العامة شديدَي الحساسية تجاه أي اضطراب في إنتاج النفط والغاز أو تصديرهما، وتشير تقديرات البنك الدولي إلى أن قطاع الهيدروكربونات يمثل نحو 80% من الإيرادات المالية وصادرات السلع، ما يفسر سرعة انتقال صدمة الطاقة إلى بقية القطاعات الاقتصادية، سواء عبر تراجع الموارد الحكومية أو انخفاض النشاط التجاري والاستثماري.
وفي خطاب أمير قطر أمام مجلس الشورى يوم 13 أكتوبر/تشرين الأول 2026، برز أحد أهم المؤشرات الرسمية على حجم التكلفة الاقتصادية للحرب، مع الكشف عن انخفاض الإيرادات الحكومية بنسبة 42% خلال النصف الأول من عام 2026، بالتزامن مع خفض الإنفاق العام بنسبة 14%، مع التأكيد على استمرار تمويل الخدمات الأساسية والأولويات التنموية.
وجاءت هذه التطورات في وقت كانت فيه التوقعات السابقة للحرب تشير إلى دخول الاقتصاد القطري مرحلة جديدة من التوسع، مدفوعة بمشروعات زيادة الطاقة الإنتاجية لحقل الشمال، والتي كان يُعوَّل عليها في تعزيز الصادرات والإيرادات العامة ودعم النمو الاقتصادي خلال السنوات التالية.
غير أن الحرب أعادت رسم هذه التوقعات بصورة جذرية، إذ أشار صندوق النقد الدولي إلى تعرض الاقتصاد القطري لمراجعات سلبية كبيرة في توقعات النمو، نتيجة اعتماده المرتفع على مضيق هرمز، إلى جانب الأضرار التي أصابت بنيته التحتية للطاقة.
وتباينت التقديرات بشأن حجم الانكماش المتوقع؛ ففي تحليل نشرته رويترز يوم 12 أكتوبر/تشرين الأول 2026، أشارت التوقعات إلى احتمال انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 8.6% خلال عام 2026، مقارنة بتوقعات سابقة للحرب كانت ترجح نموه بنحو 6.1%، وفي تقديرات لاحقة تناولتها رويترز يوم 15 أكتوبر/تشرين الأول، اتسع السيناريو السلبي ليصل إلى انكماش محتمل بنسبة 15.6%، بما يعكس ارتفاع درجة عدم اليقين بشأن مدة الاضطرابات وحجم تأثيرها على قطاعات الاقتصاد المختلفة.
ولم تتوقف التداعيات عند المؤشرات الكلية، بل امتدت إلى قدرة قطر على الوفاء بالتزاماتها التعاقدية تجاه مستوردي الغاز الطبيعي المسال، بعدما اضطرت قطر للطاقة إلى تمديد إخطارات القوة القاهرة نتيجة تعذر تسليم عدد من الشحنات المتعاقد عليها.
وفي هذا السياق، أفادت شركة Edison الإيطالية بأن الشحنات المتأثرة خلال الفترة الممتدة من أبريل/نيسان إلى بداية ديسمبر/كانون الأول بلغت 35 شحنة، تعادل نحو 4.6 مليارات متر مكعب من الغاز، كان من المقرر وصولها إلى محطة Adriatic LNG الإيطالية، ما دفع الشركة إلى البحث عن إمدادات بديلة لتغطية احتياجاتها.
ولا تقتصر التداعيات هنا على الإيرادات التي فقدتها قطر نتيجة تعطل الشحنات، بل تشمل أيضًا ارتفاع المخاطر التجارية المرتبطة بالعقود طويلة الأجل، واحتمال إعادة تقييم المستوردين لاستراتيجيات تأمين إمدادات الطاقة، فكلما طال أمد الاضطرابات، زادت احتمالات اتجاه المشترين الدوليين إلى تنويع مصادر التوريد، بما في ذلك زيادة الاعتماد على الغاز الأمريكي أو موردين آخرين، بهدف تقليص الانكشاف على المخاطر الجيوسياسية المرتبطة بمنطقة الخليج، وهو ما يضع قطر أمام تحدٍّ يتجاوز التعافي الإنتاجي قصير الأجل، ليشمل الحفاظ على حصتها السوقية وقدرتها التنافسية في سوق عالمية تتزايد فيها أهمية أمن الإمدادات إلى جانب الأسعار.
خسائر قطاع الطيران والسياحة
يمثل قطاع الطيران والسياحة أحد المحاور الرئيسية لاستراتيجية التنويع الاقتصادي في قطر، ليس فقط من حيث مساهمته المباشرة في النشاط الاقتصادي، وإنما أيضًا باعتباره أداة لترسيخ مكانة الدولة مركزًا إقليميًا للنقل والخدمات والاستثمار والمؤتمرات الدولية، غير أن اندلاع الحرب تسبب في اضطرابات واسعة لحركة الطيران في المنطقة، ما انعكس على شركات النقل الجوي الخليجية، وفي مقدمتها الشركات التي تعتمد على نموذج الربط بين الرحلات الدولية عبر المطارات المحورية.
ففي ذروة الاضطرابات، تراجعت حركة شركات الطيران الخليجية الرئيسية من نحو 2,500 رحلة يوميًا إلى بضع عشرات فقط، قبل أن تبدأ بالتعافي تدريجيًا مع تحسن الظروف التشغيلية، ورغم عدم توافر تقدير منفصل ودقيق لإجمالي خسائر قطاع الطيران القطري، فإن تقديرات الاتحاد الدولي للنقل الجوي (IATA) تشير إلى خسائر في أرباح شركات الطيران بمنطقة الشرق الأوسط تصل إلى نحو 4.3 مليارات دولار خلال عام 2026، مع تحمل شركات الطيران الخليجية جانبًا كبيرًا من هذه التداعيات، فيما أظهرت البيانات الرسمية القطرية تراجع القادمين جوًا إلى قطر بنسبة 18% على أساس سنوي في سبتمبر/أيلول 2026.
وامتدت الصدمة إلى القطاع السياحي الذي يرتبط بصورة وثيقة بحركة النقل الجوي ومستويات الثقة في الاستقرار الأمني، إذ أظهرت البيانات الرسمية القطرية التي نقلتها رويترز انخفاض أعداد القادمين الدوليين جوًا إلى قطر بنسبة 18% على أساس سنوي خلال سبتمبر/أيلول 2026.
ولا تعكس هذه النسبة تراجعًا في أعداد الزوار فحسب، وإنما تشير كذلك إلى ضغوط محتملة على إيرادات الفنادق والمطاعم وتجارة التجزئة وخدمات النقل وتنظيم الفعاليات، إلى جانب تراجع العوائد غير المباشرة المرتبطة بالإنفاق السياحي.
وتكتسب هذه الخسائر أهمية إضافية في ضوء الاستثمارات الضخمة التي ضختها قطر في البنية التحتية السياحية والترفيهية وقطاع المؤتمرات، خصوصًا في أعقاب استضافتها كأس العالم 2022، حيث كانت تستهدف تعظيم العائد الاقتصادي طويل الأجل من هذه الاستثمارات، وبالتالي، فإن تعطل حركة الطيران والسياحة لا يمثل مجرد خسارة مؤقتة في الإيرادات، بل يضعف أيضًا قدرة الاقتصاد القطري على الاستفادة من أحد أهم القطاعات التي يعوّل عليها لتقليص الاعتماد على عائدات الهيدروكربونات.
صورة قطر كمورد مضمون للطاقة
قد لا تكون الخسارة الأكثر تأثيرًا على المدى الطويل هي تلك التي يمكن قياسها مباشرة بتراجع الإيرادات أو انخفاض الناتج المحلي، وإنما الضرر المحتمل الذي قد يلحق بمكانة قطر الدولية باعتبارها موردًا موثوقًا ومستقرًا للغاز الطبيعي المسال، فعلى مدار عقود، استطاعت قطر بناء مركز تنافسي قوي في أسواق الطاقة العالمية، استنادًا إلى وفرة احتياطيات الغاز الطبيعي، وانخفاض تكاليف الإنتاج نسبيًا، وارتفاع كفاءة البنية التحتية، فضلًا عن قدرتها على الوفاء بعقود التوريد طويلة الأجل بصورة منتظمة.
وقد أسهمت هذه المزايا في ترسيخ مكانتها بين كبار مصدري الغاز الطبيعي المسال عالميًا، مع مساهمتها بنحو خُمس تجارة الغاز المسال العالمية، ما جعل إمداداتها عنصرًا محوريًا في منظومة أمن الطاقة لدى العديد من الاقتصادات الآسيوية والأوروبية.
إلا أن الحرب كشفت عن نقطة ضعف هيكلية في هذا النموذج، تتمثل في الفجوة بين موثوقية الإنتاج وأمن مسارات التصدير؛ فحتى مع سلامة الجزء الأكبر من المنشآت واستمرار توافر الموارد الطبيعية، تظل قدرة قطر على إيصال الغاز إلى عملائها مرتبطة باستقرار الملاحة في مضيق هرمز، وبعبارة أخرى، قد يظل المورد موثوقًا من الناحية الإنتاجية، بينما يصبح مسار وصول إمداداته إلى الأسواق غير مضمون من الناحية الجيوسياسية.
وتزداد خطورة هذا التحدي في سوق تتعامل فيها الدول المستوردة مع الغاز الطبيعي المسال باعتباره سلعة استراتيجية تتصل مباشرة بأمن الطاقة واستقرار الصناعة وتكاليف توليد الكهرباء، ومن ثم، فإن استمرار الاضطرابات قد يدفع بعض المستوردين إلى إعادة النظر في درجة اعتمادهم على الإمدادات القادمة من الخليج، حتى بعد استعادة قطر كامل طاقتها الإنتاجية والتصديرية، وفي هذه الحالة، لن يكون التحدي القطري مقتصرًا على إصلاح المنشآت وتعويض الإيرادات المفقودة، بل سيمتد إلى استعادة ثقة الأسواق وضمان الاحتفاظ بالعقود طويلة الأجل والحصص التصديرية في مواجهة المنافسين.
وهكذا تكشف الحرب أن التكلفة الاقتصادية التي تتحملها قطر تتوزع بين خسائر مباشرة في الإنتاج والإيرادات، وخسائر غير مباشرة في النشاط الاقتصادي والخدمات اللوجستية، ومخاطر استراتيجية طويلة الأجل تتعلق بأمن الصادرات والمكانة التنافسية في أسواق الطاقة العالمية.
جغرافيا بديلة خارج الحدود
في مواجهة القيود البنيوية التي تفرضها الجغرافيا الطبيعية على الاقتصاد القطري، بدءًا من محدودية المساحة وندرة الموارد المائية والزراعية وما يرتبط بهما من تحديات الأمن الغذائي، مرورًا بالتركز الجغرافي لمنشآت إنتاج الطاقة في نطاق ضيق، وانتهاءً بالاعتماد الكبير على مضيق هرمز باعتباره المنفذ البحري الرئيسي للصادرات، اتجهت الدوحة إلى تبني استراتيجية توسع استثماري خارجي تستهدف بناء “جغرافيا اقتصادية بديلة”تتجاوز حدودها الوطنية.
وتقوم هذه الاستراتيجية على تعويض بعض مواطن الضعف الجغرافي من خلال امتلاك أصول إنتاجية واستثمارية في مناطق متعددة من العالم، بما يتيح تنويع مصادر الدخل، وتوزيع المخاطر الجيوسياسية، وتعزيز القدرة على الوصول إلى الأسواق العالمية، بدلًا من استمرار الاعتماد شبه الكامل على الموارد والبنية التحتية المتمركزة داخل الأراضي القطرية.
أولًا: الطاقة: التوسع الاستراتيجي المحسوب
تمثل الاستثمارات الخارجية القطرية في قطاع الطاقة أحد أبرز تجليات استراتيجية بناء “الجغرافيا البديلة”، إذ لم تعد سياسة الدوحة الطاقوية تقتصر على تعظيم إنتاج النفط والغاز من الحقول المحلية وتصديرهما إلى الأسواق الدولية، بل امتدت إلى امتلاك حصص في مشروعات الاستكشاف والإنتاج والتسييل والتكرير والبنية التحتية للطاقة، موزعة على نطاق جغرافي واسع.
ويعكس هذا التوجه انتقالًا تدريجيًا من نموذج يعتمد على تصدير الموارد الوطنية إلى نموذج أكثر تنوعًا يقوم على إدارة محفظة عالمية من الأصول الطاقوية، بما يسمح بتوزيع مصادر الإيرادات وتقليل درجة الانكشاف على المخاطر المرتبطة بمنطقة جغرافية واحدة، وتكشف بيانات قطر للطاقة عن اتساع نطاق هذا الحضور الدولي، إذ تضم محفظتها الخارجية أكثر من 40 مشروعًا مشتركًا، تشمل أصولًا منتجة في البرازيل والكونغو والأرجنتين، إلى جانب موارد مكتشفة تنتظر التطوير في قبرص والبرازيل وجنوب أفريقيا وناميبيا.
مشروع Golden Pass للغاز الطبيعي المسال – الولايات المتحدة.. يمثل المشروع أحد أهم الاستثمارات القطرية الخارجية في صناعة الغاز الطبيعي المسال، وأكثرها ارتباطًا باستراتيجية إنشاء قواعد إنتاج وتصدير مستقلة جغرافيًا عن الخليج، حيث تمتلك قطر للطاقة حصة تبلغ 70% من المشروع، مقابل 30% لشركة إكسون موبيل الأمريكية، باستثمارات تجاوزت 10 مليارات دولار.
ويضم المشروع ثلاثة خطوط لإنتاج الغاز الطبيعي المسال، بطاقة إجمالية تصل إلى نحو 18 مليون طن سنويًا، وقد بدأ أول خطوطه الإنتاج في 30 مارس/آذار 2026، فيما تتولى قطر للطاقة للتجارة تسويق 70% من إجمالي الطاقة الإنتاجية للمشروع، وتنبع أهميته الاقتصادية والاستراتيجية من اختلاف طبيعته عن الاستثمارات القطرية في محطات استقبال الغاز الأوروبية؛ فالغاز في Golden Pass يُنتج ويُسيّل ويُصدر مباشرة من الأراضي الأمريكية، وليس من قطر، ما يجعله أصلًا إنتاجيًا مستقلًا عن منشآت رأس لفان ومضيق هرمز.
وبذلك يمنح المشروع قطر قدرة على تنويع مصادر إمدادات محفظتها العالمية، وتقليل الاعتماد الحصري على الغاز المنتج محليًا، فضلًا عن تعزيز حضورها في سوق الغاز الطبيعي المسال الأمريكية التي تتمتع بمنافذ تصدير مباشرة إلى الأسواق الدولية.
حقل Sépia ومحفظة الطاقة القطرية في البرازيل.. تحتل البرازيل موقعًا محوريًا في استراتيجية التوسع الدولي لقطر للطاقة، باعتبارها إحدى أهم الأسواق التي تمتلك فيها الشركة أصولًا فعلية في قطاع الاستكشاف والإنتاج، ولا سيما في مناطق المياه العميقة الغنية بالنفط والغاز قبالة الساحل البرازيلي.
ويبرز حقل Sépia ضمن الأصول المهمة في المحفظة الدولية للشركة، التي تشير إلى أن البرازيل من الأسواق التي حققت فيها اكتشافات ذات قيمة اقتصادية، وتحولت إلى إحدى قواعد نشاطها الإنتاجي خارج الحدود القطرية، ويمنح هذا الحضور قطر قاعدة استثمارية في جنوب المحيط الأطلسي، بعيدًا عن الممرات البحرية ومناطق التوتر الجيوسياسي في الخليج والشرق الأوسط، كما يساهم في تنويع محفظتها الطاقوية من خلال زيادة الوزن النسبي للأصول النفطية إلى جانب هيمنتها التقليدية في قطاع الغاز الطبيعي.
ومن هذا المنظور، لا تمثل البرازيل مجرد سوق لاستثمار رؤوس الأموال القطرية، وإنما تشكل أحد مرتكزات التحول الاستراتيجي لقطر للطاقة من شركة وطنية تعتمد أساسًا على الموارد المحلية إلى شركة طاقة دولية تمتلك مصالح إنتاجية موزعة على مناطق جغرافية متعددة.
حقول قبرص.. تمثل استثمارات قطر للطاقة في المنطقة البحرية رقم 10 قبالة السواحل القبرصية أحد أبرز رهاناتها على موارد الغاز الطبيعي في شرق البحر المتوسط، من خلال شراكتها مع شركة ExxonMobil الأمريكية، وشهد المشروع تطورًا مهمًا في يونيو/حزيران 2026، عندما وقعت قطر للطاقة وإكسون موبيل والحكومة القبرصية إعلان الاكتشاف التجاري لحقلي Glaucus وPegasus، في خطوة تمهد للانتقال إلى مراحل أكثر تقدمًا تشمل استكمال الموافقات التنظيمية ووضع خطط التطوير والإنتاج المستقبلي.
وتكمن القيمة الاستراتيجية لهذه الاستثمارات في منح قطر موطئ قدم محتملًا في سوق إنتاج الغاز بشرق المتوسط، بالقرب من الأسواق الأوروبية الرئيسية، ودون الارتباط بمضيق هرمز أو البنية التحتية للطاقة داخل الخليج، وفي حال نجاح المشروع في الانتقال إلى مرحلة الإنتاج التجاري واسع النطاق، فإنه قد يوفر مصدرًا إضافيًا للغاز ضمن المحفظة الدولية لقطر للطاقة، مستقلًا جغرافيًا عن حقل الشمال، وعليه، تشكل اكتشافات قبرص أحد الأصول المرشحة للمساهمة مستقبلًا في بناء قاعدة إنتاج خارجية للغاز القطري، بما يعزز قدرة الدوحة على تنويع مصادر الإمدادات وتقليل المخاطر الجغرافية المرتبطة بإنتاجها المحلي.
مناطق القاهرة ومصري البحرية وشمال رفح – مصر.. عززت قطر للطاقة حضورها في قطاع الاستكشاف البحري المصري خلال مايو/أيار 2024، من خلال اتفاق مع شركة ExxonMobil للاستحواذ على حصة تبلغ 40% في منطقتي القاهرة ومصري البحريتين، مقابل احتفاظ الشركة الأمريكية، بصفتها المشغل، بحصة 60%، ويأتي هذا الاستثمار ضمن استراتيجية قطرية أوسع للتوسع في مناطق الاستكشاف البحرية المصرية، عبر شراكات مع شركات الطاقة الدولية الكبرى، بما يعزز حضور الدوحة في أحد أهم أحواض الغاز الطبيعي بشرق البحر المتوسط.
وتنبع الأهمية الاقتصادية لهذه الاستثمارات من المزايا التي تتمتع بها مصر داخل خريطة الطاقة الإقليمية، فهي لا تمتلك مناطق استكشاف واحتياطيات غازية فحسب، بل تتمتع أيضًا ببنية تحتية قائمة لمعالجة الغاز وتسييله وتصديره، إلى جانب موقعها الاستراتيجي الرابط بين البحر المتوسط والبحر الأحمر عبر قناة السويس.
ومن ثم، فإن نجاح عمليات الاستكشاف القطرية في المياه المصرية قد يتيح مستقبلًا إضافة مصادر جديدة للإنتاج ضمن محفظة قطر للطاقة، في منطقة تتمتع باتصال مباشر بالأسواق الأوروبية، ما يرفع القيمة الاستراتيجية لمصر باعتبارها أحد المكونات الرئيسية لشبكة الاستثمارات الطاقوية القطرية خارج الخليج.
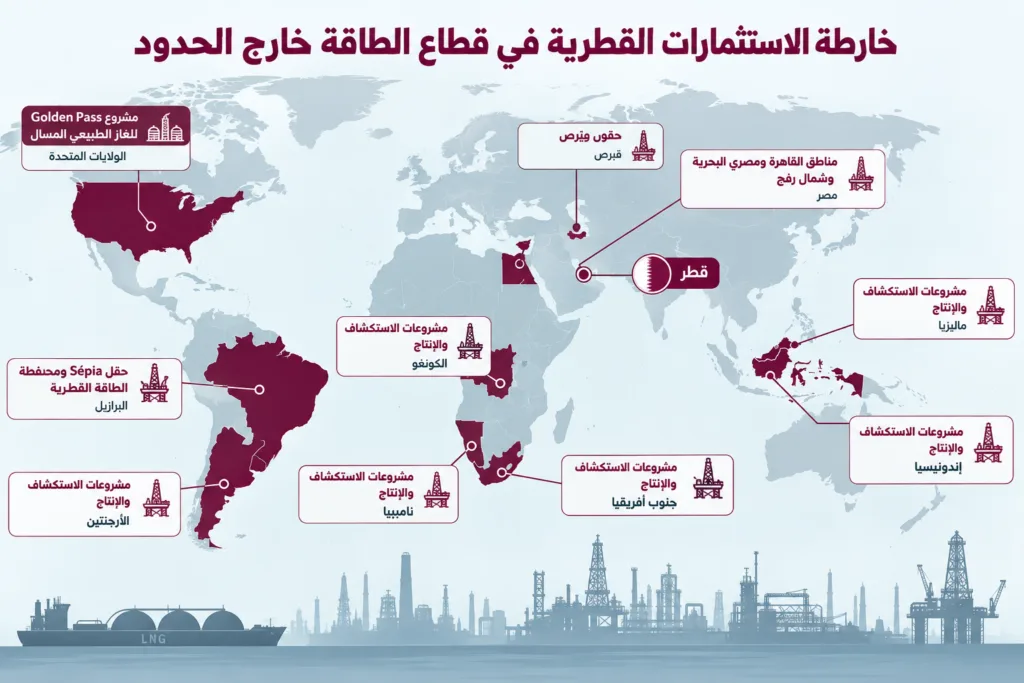
وفي السياق ذاته، وسعت قطر للطاقة محفظتها المصرية بإضافة منطقة شمال رفح البحرية، الواقعة قبالة الساحل الشمالي الشرقي لمصر في البحر المتوسط، بعد الاستحواذ على حصة تبلغ 40%، مقابل 60% لشركة Eni الإيطالية المشغلة.
وتبلغ مساحة المنطقة نحو 3 آلاف كيلومتر مربع، فيما تصل أعماق المياه إلى قرابة 450 مترًا، وقد وصفت قطر للطاقة الصفقة بأنها خطوة إضافية ضمن استراتيجيتها لتعزيز الحضور الدولي في أنشطة الاستكشاف والإنتاج.
وتتضح أهمية منطقة شمال رفح عند تقييمها ضمن المحفظة المصرية المتكاملة لقطر للطاقة، وليس باعتبارها استثمارًا منفردًا؛ إذ يؤدي تعدد مناطق الامتياز البحرية إلى توزيع المخاطر الاستكشافية وتوسيع فرص الوصول إلى اكتشافات تجارية محتملة.
كما أن قرب هذه المناطق من منشآت الغاز والبنية التحتية القائمة في شرق المتوسط قد يمنحها مزايا اقتصادية مستقبلية في حال نجاح أعمال الاستكشاف والتطوير، وإن كانت قيمتها الحالية تظل مرتبطة بطبيعتها كأصول استكشافية لم تتحول بعد إلى قواعد إنتاج مؤكدة.
ولا يقتصر الحضور القطري في مصر على أنشطة الاستكشاف والإنتاج، بل يمتد أيضًا إلى قطاع التكرير والصناعات اللاحقة، حيث ضمت المحفظة الدولية لقطر للطاقة تاريخيًا الشركة المصرية للتكرير، باعتبارها أحد أصولها الخارجية في قطاع الاستكشافات، وتعكس هذه النوعية من الاستثمارات توجهًا نحو توسيع نطاق النشاط على امتداد سلسلة القيمة في صناعة الطاقة، بدءًا من البحث عن الموارد واستخراجها، وصولًا إلى التكرير والتصنيع، بما يحقق تنويعًا قطاعيًا مضافًا إلى التنويع الجغرافي.
Block O1 البحري – ليبيا.. امتد التوسع القطري في قطاع الطاقة بشمال أفريقيا إلى ليبيا، بعدما دخلت قطر للطاقة قطاع الاستكشاف والإنتاج الليبي للمرة الأولى في فبراير/شباط 2026، إثر فوزها بحقوق الاستكشاف والإنتاج في المنطقة البحرية O1 بحوض سرت، وتمتلك الشركة القطرية حصة تبلغ 40% من المشروع، مقابل 60% لشركة Eni الإيطالية التي تتولى مهام التشغيل.
وتتميز المنطقة بحجمها الجغرافي الكبير، إذ تمتد على مساحة تقارب 29 ألف كيلومتر مربع، فيما تصل أعماق المياه إلى نحو ألفي متر، ما يجعلها أحد المشروعات الاستكشافية المهمة ضمن المحفظة الخارجية لقطر للطاقة، ويمثل هذا الاستثمار امتدادًا للحضور القطري في شمال أفريقيا، ويعزز موقع الدوحة في خريطة موارد الطاقة بمنطقة البحر المتوسط.
وتبرز أهميته الجيوستراتيجية عند النظر إليه ضمن شبكة الاستثمارات القطرية في مصر وقبرص؛ إذ يشير التوسع في هذه الأسواق إلى تشكل نطاق متوسطي متصل نسبيًا من المصالح الاستثمارية القطرية في الاستكشاف والإنتاج، وفي حال أسفرت هذه المشروعات عن اكتشافات تجارية قابلة للتطوير، فإنها قد توفر مستقبلًا مصادر إضافية للطاقة بالقرب من الأسواق الأوروبية، بعيدًا عن الخليج ومضيق هرمز، بما يعزز استراتيجية التنويع الجغرافي للموارد.
مشروعات الاستكشافات البحرية – ناميبيا.. أصبحت ناميبيا خلال السنوات الأخيرة واحدة من أبرز الوجهات الاستثمارية المستقبلية لقطر للطاقة في القارة الأفريقية، في ضوء الإمكانات الواعدة لمناطق الاستكشاف البحرية قبالة سواحلها المطلة على المحيط الأطلسي، وقد عززت الشركة القطرية حضورها هناك عبر شراكات مع شركات طاقة دولية، أسفرت عملياتها عن سلسلة من الاكتشافات المهمة منذ عام 2022، فيما تصنف قطر للطاقة بعض مواردها المكتشفة في ناميبيا ضمن الأصول الدولية ذات الإمكانات الكبيرة التي تنتظر مراحل التطوير التجاري.
وتستمد ناميبيا أهميتها من عاملين رئيسيين؛ أولهما الإمكانات النفطية الواعدة للمناطق البحرية المكتشفة، وثانيهما موقعها الجغرافي على الساحل الأطلسي للقارة الأفريقية، بعيدًا عن مناطق التوتر وممرات التصدير الرئيسية في الشرق الأوسط.
وفي حال تطورت هذه الاكتشافات إلى مشروعات إنتاج تجاري واسعة النطاق، فقد تتحول ناميبيا إلى إحدى قواعد الإنتاج الخارجية المهمة لقطر للطاقة، بما يتيح للشركة المشاركة في تطوير مركز نفطي ناشئ على المحيط الأطلسي، وتعزيز تنوع محفظتها الدولية من حيث الموارد والمواقع الجغرافية.
الاستثمارات البحرية – جنوب أفريقيا.. يمثل قطاع الاستكشاف البحري في جنوب أفريقيا امتدادًا آخر لاستراتيجية الانتشار الجغرافي لقطر للطاقة في القارة الأفريقية، حيث تضم محفظتها الدولية أصولًا استكشافية من أبرزها اكتشاف Block 11B/12B، الذي تصنفه الشركة ضمن اكتشافاتها الخارجية المهمة.
وتكتسب جنوب أفريقيا أهمية استراتيجية إضافية بحكم موقعها عند الطرف الجنوبي للقارة، بالقرب من المسارات البحرية الرابطة بين المحيطين الأطلسي والهندي، وعلى مقربة من طريق رأس الرجاء الصالح، أحد أهم البدائل الملاحية العالمية.
ورغم أن القيمة الاقتصادية النهائية لهذه الاستثمارات تعتمد على الجدوى التجارية وتكاليف التطوير وإمكانات الإنتاج، فإن الوجود القطري في جنوب أفريقيا يضيف نطاقًا جغرافيًا جديدًا إلى محفظة الطاقة الدولية، ويعزز استراتيجية توزيع الأصول خارج منطقة الشرق الأوسط.
الاستثمارات في الكونغو.. تمتد المصالح القطرية في قطاع الطاقة الأفريقي إلى الكونغو، حيث تمتلك قطر للطاقة أصولًا مرتبطة بأنشطة الاستكشاف والإنتاج النفطي، وتدرج الشركة الكونغو إلى جانب البرازيل والأرجنتين ضمن الدول التي تضم محفظتها الدولية فيها أصولًا منتجة، وتنبع أهمية هذا الحضور من مساهمته في توسيع قاعدة الإنتاج الخارجية على الساحل الأطلسي لأفريقيا، بما يقلص تدريجيًا التركّز الجغرافي للمحفظة الإنتاجية في منطقة الخليج.
وعند جمع الأصول القطرية في الكونغو مع استثماراتها في ناميبيا وجنوب أفريقيا، يتضح اتجاه استراتيجي نحو بناء شبكة مصالح طويلة الأجل في أحواض الطاقة الأفريقية المطلة على المحيط الأطلسي، ويوفر هذا الانتشار فرصة لتنويع مصادر الإيرادات والاستفادة من إمكانات النمو في أسواق الطاقة الأفريقية، فضلًا عن توزيع المخاطر التشغيلية والجيوسياسية بين مناطق إنتاج متعددة.
مشروع Gas Growth Integrated Project – العراق.. يمثل مشروع نمو الغاز المتكامل (GGIP) في العراق نموذجًا مختلفًا للتوسع الخارجي القطري، يجمع بين الاستثمار في إنتاج الهيدروكربونات وتطوير البنية التحتية المرتبطة باستغلال الغاز الطبيعي، ففي عام 2023، وافقت قطر للطاقة على الاستحواذ على حصة تبلغ 25% في المشروع، ضمن تحالف يضم شركة TotalEnergies الفرنسية بحصة 45% ، وشركة نفط البصرة العراقية بحصة 30%.
ويستهدف المشروع زيادة مستويات الإنتاج على مراحل من نحو 60 ألفًا إلى 210 آلاف برميل مكافئ نفطي يوميًا، إلى جانب تطوير أنشطة جمع الغاز المصاحب واستغلاله اقتصاديًا، بما يساهم في خفض معدلات حرق الغاز والانبعاثات الناتجة عنه، وتنبع أهميته من إتاحة الفرصة لقطر للاستثمار في واحدة من أكبر قواعد الموارد الهيدروكربونية في العالم، مع توسيع نطاق نشاطها ليشمل مشروعات متكاملة تجمع بين إنتاج النفط والغاز والبنية التحتية المرتبطة بهما.
غير أن القيمة الاستراتيجية لهذا الاستثمار تختلف عن مشروعات قطر في المحيط الأطلسي وشرق المتوسط من زاوية تنويع المخاطر؛ فالعراق، رغم كونه مصدرًا إنتاجيًا مستقلًا، يظل واقعًا ضمن البيئة الجيوسياسية للشرق الأوسط، ومن ثم، فإن المشروع يحقق تنويعًا في مصادر الإنتاج والاستثمار، لكنه لا يوفر بالضرورة الدرجة نفسها من الاستقلال الجغرافي عن المخاطر الإقليمية التي تمنحها الأصول الواقعة خارج المنطقة.
مشروع South Hook LNG – بريطانيا.. يمثل مشروع South Hook LNG في المملكة المتحدة أحد أبرز الاستثمارات القطرية التاريخية في البنية التحتية الأوروبية لاستقبال الغاز الطبيعي المسال وإعادة تغويزه، وقد احتل المشروع موقعًا مهمًا ضمن خريطة الأصول الدولية لقطر للطاقة في قطاع Midstream، باعتباره أحد المكونات الرئيسية لحضور الشركة في السوق البريطانية والأوروبية.
وتختلف الوظيفة الاقتصادية لهذا المشروع عن الاستثمارات الإنتاجية في البرازيل أو مشروع Golden Pass الأمريكي؛ فهو لا يوفر مصدرًا جديدًا للغاز الطبيعي، وإنما يمنح قطر حضورًا مباشرًا في مرحلة استقبال الغاز وإعادة تحويله إلى حالته الغازية وضخه إلى شبكات الاستهلاك.
وتكمن أهميته الاستراتيجية في ربط المصالح القطرية بالبنية التحتية للطاقة داخل أحد الأسواق الأوروبية الرئيسية، بما يعزز تكامل سلسلة القيمة بين الإنتاج والتسييل والنقل والاستقبال والتوزيع، وبذلك، لا تقتصر العلاقة القطرية بالسوق البريطانية على بيع شحنات الغاز الطبيعي المسال، بل تمتد إلى امتلاك مصالح استثمارية في البنية التحتية التي تتيح دخول الغاز إلى السوق النهائي.
مشروع Adriatic LNG – إيطاليا.. يمثل مشروع Adriatic LNG في إيطاليا نموذجًا إضافيًا للحضور الاستثماري القطري في البنية التحتية الأوروبية للغاز الطبيعي المسال، وقد أُدرج تاريخيًا ضمن الأصول الدولية المهمة لقطر للطاقة، وتستمد هذه الاستثمارات أهميتها من إتاحة وجود مباشر لقطر عند مداخل أسواق استهلاك الغاز الأوروبية، عبر أصول مرتبطة باستقبال الشحنات وإعادة التغويز وتوفير الإمدادات للشبكات المحلية.
وعلى الرغم من أن امتلاك حصص في محطات الاستقبال الأوروبية لا يعالج مشكلة اعتماد الغاز المنتج في قطر على مضيق هرمز للوصول إلى الأسواق الخارجية، فإنه يعزز الحضور القطري عبر مراحل متعددة من سلسلة القيمة العالمية للغاز.
وبذلك ينتقل الدور القطري من مجرد إنتاج الغاز وتصديره إلى المشاركة في البنية التحتية المسؤولة عن استقباله وتسويقه داخل الدول المستهلكة، بما يدعم العلاقات التجارية طويلة الأجل ويوسع المصالح الاقتصادية للدولة في الأسواق الرئيسية.
وتكشف القراءة الشاملة لخريطة الاستثمارات الخارجية القطرية في قطاع الطاقة عن أن هذه المشروعات لا تمثل تحركات استثمارية منفصلة، وإنما تشكل تدريجيًا شبكة دولية متعددة المراكز والأدوار الاقتصادية، فثمة محور أمريكي يرتكز على مشروع Golden Pass لإنتاج وتصدير الغاز المسال، ومحور في أمريكا الجنوبية تتصدره الأصول الإنتاجية في البرازيل، ومحور أفريقي أطلسي يمتد عبر الكونغو وناميبيا وجنوب أفريقيا، إلى جانب محور متوسطي آخذ في الاتساع يشمل مصر وليبيا وقبرص، فضلًا عن الأصول المرتبطة باستقبال الغاز وتسويقه في الأسواق الأوروبية، وتعكس هذه الشبكة توجهًا قطريًا نحو تحويل الفوائض المالية المتولدة من الموارد المحلية إلى أصول طاقوية عابرة للحدود، تتيح تنويع مصادر الدخل وتوسيع النفوذ التجاري وتقليل الاعتماد على قاعدة إنتاج واحدة.
ثانيًا: الموانئ والخدمات اللوجستية: بناء شبكة بحرية خارج الخليج
تُعد الموانئ والخدمات اللوجستية ثاني أهم ركائز استراتيجية بناء “الجغرافيا البديلة” القطرية خارج حدودها، إذ تسعى الدوحة من خلالها إلى تجاوز القيود التي تفرضها جغرافيتها البحرية، في ظل وقوع جميع موانئها داخل الخليج، ما يجعل تجارتها الخارجية شديدة الارتباط بمضيق هرمز، باعتباره الممر البحري الرئيسي للوصول إلى الأسواق العالمية.
وفي مواجهة هذه الهشاشة الجغرافية، اتجهت قطر إلى توسيع استثماراتها في الموانئ الأجنبية، بهدف امتلاك مواقع تشغيلية داخل شبكات التجارة العالمية، وتنويع أصولها اللوجستية، وتعزيز حضورها في المراكز البحرية والأسواق الدولية. ورغم أن هذه الاستثمارات لا توفر حتى الآن مسارًا بديلًا متكاملًا لنقل الصادرات القطرية خارج الخليج، فإنها تمنح الدوحة موطئ قدم في مراكز تجارية استراتيجية تتجاوز نطاقها الجغرافي المحدود.
وتقود هذا التوسع شركة QTerminals، المملوكة لشركة مواني قطر بنسبة 51% ، وشركة الملاحة القطرية “ملاحة” بنسبة 49% ، حيث تضم محفظتها الخارجية ثلاثة أصول رئيسية موزعة بين تركيا وأوكرانيا وهولندا، إلى جانب إدارتها ميناء حمد داخل قطر.
ميناء حمد – قطر.. رغم وقوع ميناء حمد داخل الأراضي القطرية، وخروجه بالتالي عن نطاق الاستثمارات الخارجية، فإنه يمثل نقطة الارتكاز الرئيسية التي انطلقت منها استراتيجية التوسع البحري للدوحة، إذ تتولى QTerminals إدارة الميناء الذي تصل طاقته الاستيعابية النهائية المخططة إلى نحو 7.5 مليون حاوية نمطية سنويًا، فضلًا عن قدراته في مناولة البضائع العامة والحبوب والمركبات.
وقد اكتسب تطوير ميناء حمد أهمية استراتيجية خاصة عقب أزمة الخليج عام 2017، عندما اتجهت قطر إلى توسيع خطوط النقل البحري المباشرة وتقليص اعتمادها على الموانئ الوسيطة في الدول المجاورة. وشكل هذا التوجه نقطة تحول في استراتيجيتها البحرية، انتقلت بموجبها من تعزيز الاستقلال التشغيلي لموانئها المحلية إلى تدويل نشاط الشركة المشغلة، عبر الاستحواذ على أصول وإدارة موانئ ومحطات بحرية خارج حدودها.
ميناء أنطاليا – تركيا.. يمثل ميناء أنطاليا، المعروف باسم Port Akdeniz، أول استحواذ خارجي لشركة QTerminals في قطاع الموانئ، بعدما أبرمت الشركة في أكتوبر/تشرين الأول 2020 اتفاقًا للاستحواذ عليه من شركة Global Ports Holding، بقيمة للمنشأة بلغت نحو 140 مليون دولار، قبل اكتمال الصفقة في يناير/كانون الثاني 2021، فيما كان امتياز تشغيل الميناء عند إتمام الاستحواذ ممتدًا حتى أغسطس/آب 2028.
ويقدم الميناء خدمات مناولة الحاويات والبضائع العامة والسائبة، ويشكل منفذًا تجاريًا للصادرات التركية نحو الأسواق الدولية، بما فيها آسيا والشرق الأوسط، غير أن أهميته الاستراتيجية بالنسبة لقطر تتجاوز نشاطه التجاري المباشر إلى موقعه الجغرافي على البحر المتوسط، إذ يمنح الدوحة حضورًا تشغيليًا في حوض بحري مستقل عن الخليج ومضيق هرمز، ويوسع نطاق انتشار استثماراتها اللوجستية في الأسواق الإقليمية والدولية.
ميناء أولفيا – أوكرانيا.. يُعد ميناء أولفيا Olvia، الواقع في مدينة ميكولايف الأوكرانية على البحر الأسود، أحد أبرز الاستثمارات القطرية الخارجية في قطاع الموانئ، حيث وقعت QTerminals في أغسطس/آب 2020 اتفاق امتياز لتطوير الميناء وإدارته وتشغيله لمدة 35 عامًا، وبدأت إدارة أصوله وتشغيلها خلال عام 2021.
وتضمنت الاتفاقية التزامات استثمارية تتجاوز 120 مليون دولار، مخصصة لتحديث البنية التحتية للميناء وتوسيع طاقته التشغيلية، فضلًا عن تطوير مرافق التخزين والطرق وشبكات النقل والاتصالات، وتعزيز ارتباطه بخطوط السكك الحديدية، وتشمل أنشطة الميناء مناولة البضائع العامة والسائبة والحبوب والمعدات الثقيلة، إلى جانب خدمات شحن المركبات والمعدات بنظام RoRo، فيما تضمنت خطط التطوير إنشاء محطة متخصصة للحبوب وتحسين كفاءة منظومة النقل والتخزين.
وتنبع الأهمية الاستراتيجية لهذا الاستثمار من موقع الميناء داخل واحدة من أهم مناطق إنتاج وتصدير الحبوب عالميًا، بما يمنح قطر حضورًا لوجستيًا في سلاسل إمداد المنتجات الزراعية والغذائية، وهو ما يكتسب أهمية خاصة في ضوء محدودية مواردها الزراعية المحلية واعتمادها الكبير على الاستيراد لتلبية احتياجاتها الغذائية.
مجموعة Kramer Rotterdam – هولندا.. شكّل استحواذ QTerminals على حصة أغلبية في Kramer Group داخل ميناء روتردام الهولندي عام 2023 نقلة نوعية في طبيعة الاستثمارات البحرية القطرية، إذ انتقلت الشركة من الاستثمار في موانئ إقليمية إلى امتلاك موقع تشغيلي داخل أكبر ميناء في أوروبا، وأحد أبرز المراكز التجارية واللوجستية على مستوى العالم، وتنشط المجموعة في مناولة الحاويات وتخزينها وتقديم الخدمات اللوجستية عبر ستة مواقع تشغيلية داخل ميناء روتردام، خمسة منها في منطقة Maasvlakte، والسادس في منطقة Eem-/Waalhaven .
وتكمن الأهمية الاقتصادية لهذا الاستثمار في أن روتردام لا يمثل مجرد ميناء لاستقبال السفن وتفريغ الحاويات، وإنما يشكل بوابة رئيسية لحركة التجارة نحو العمق الأوروبي، بفضل ارتباطه بشبكات السكك الحديدية والطرق البرية والممرات المائية الداخلية، التي تسمح بإعادة توزيع البضائع إلى العديد من الأسواق الصناعية والاستهلاكية في القارة.
ومن ثم، يمنح هذا الاستحواذ قطر موطئ قدم داخل واحدة من أهم عقد التجارة العالمية، ويوسع دور رأس المال القطري من الاستثمار في عمليات النقل البحري إلى المشاركة المباشرة في منظومة تداول البضائع وتخزينها وإعادة توزيعها داخل الأسواق الأوروبية، بما يعزز حضورها في المراحل المختلفة من سلاسل الإمداد الدولية.
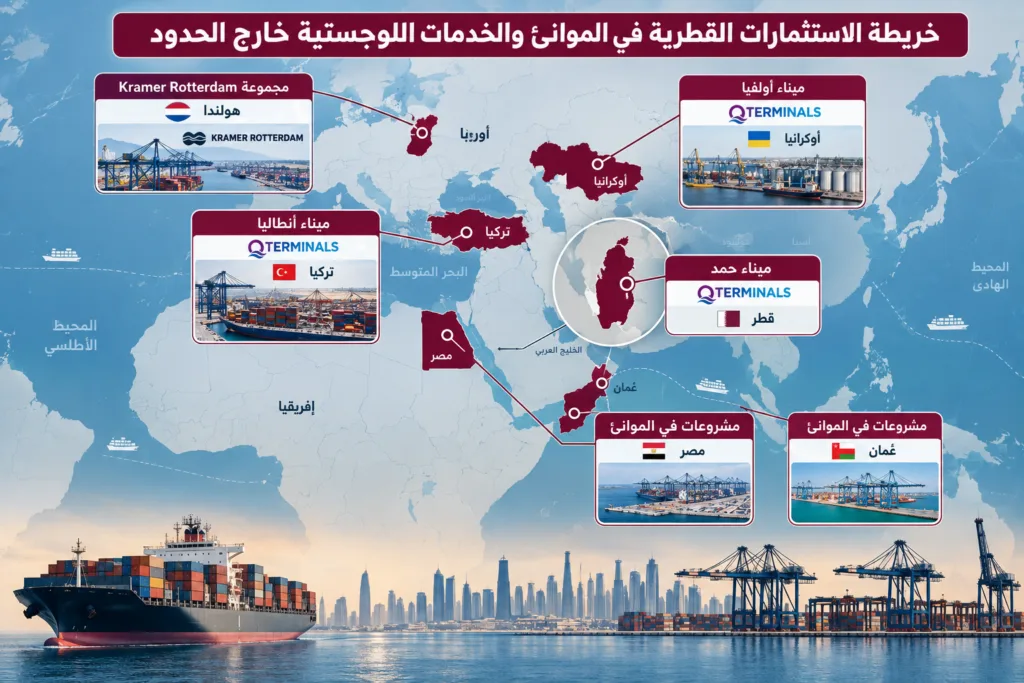
وتكشف خريطة الاستثمارات الخارجية لشركة QTerminals عن توجه قطري نحو توزيع الأصول اللوجستية على مناطق بحرية متباعدة جغرافيًا ومختلفة في وظائفها الاقتصادية؛ فميناء أنطاليا يمنح الدوحة حضورًا تشغيليًا على البحر المتوسط، بينما يربطها ميناء أولفيا بمنطقة البحر الأسود وتجارة الحبوب، في حين يوفر استثمار روتردام منفذًا مباشرًا إلى شبكات النقل والتوزيع والأسواق الأوروبية، هذا بخلاف مشروعات استثمارية أخرى في موانئ في سلطنة عمان ومصر.
ويعكس هذا الانتشار سعي قطر إلى بناء محفظة دولية من الأصول اللوجستية المتكاملة وظيفيًا، تجمع بين مناولة البضائع وتخزينها ونقلها وإعادة توزيعها، بما يوسع مصادر الإيرادات الخارجية ويعزز قدرة الشركات القطرية على الاستفادة من حركة التجارة العالمية، بعيدًا عن الاعتماد الحصري على النشاط الاقتصادي داخل حدود الدولة، وعليه، تمثل الاستثمارات القطرية في الموانئ ركيزة مكملة لتوسعها الخارجي في قطاعي الطاقة والأمن الغذائي، ضمن استراتيجية أوسع تقوم على تحويل الفوائض المالية إلى أصول إنتاجية وتجارية ولوجستية موزعة جغرافيًا، بهدف تنويع مصادر الدخل وتقليل تركز المخاطر وتعزيز المرونة الاقتصادية في مواجهة الاضطرابات الإقليمية والدولية.
ومع ذلك، تظل هذه الاستثمارات أقرب إلى بناء شبكة من المواقع التشغيلية داخل منظومة التجارة العالمية منها إلى إنشاء ممرات نقل بديلة متكاملة؛ فبينما نجحت قطر في توسيع حضورها البحري خارج الخليج، لا تزال تجارتها المنطلقة من أراضيها تعتمد على مضيق هرمز، وهو ما يجعل تجاوز هذا القيد الجغرافي أحد أبرز التحديات الاستراتيجية التي لم تعالجها محفظة الموانئ الخارجية حتى الآن.
ثالثًا: الزراعة والأمن الغذائي: بناء جغرافيا إنتاجية خارج الحدود
تمثل الاستثمارات القطرية الخارجية في قطاعي الزراعة والغذاء أحد أهم ركائز استراتيجية بناء “الجغرافيا البديلة”، إذ تسعى الدوحة من خلالها إلى تجاوز القيود الطبيعية التي تفرضها جغرافيتها، وفي مقدمتها محدودية الأراضي الصالحة للزراعة، وندرة الموارد المائية، والظروف المناخية الصحراوية، وضعف القدرة الإنتاجية الزراعية مقارنة بحجم الاحتياجات الغذائية.
وفي مواجهة هذه التحديات، اتجهت قطر إلى بناء منظومة للأمن الغذائي لا تعتمد فقط على زيادة الإنتاج المحلي أو استيراد السلع من الأسواق الدولية، وإنما تقوم أيضًا على امتلاك حصص في أصول زراعية وغذائية خارج حدودها، بما يتيح لها الوصول إلى الأراضي والمياه والمراعي والثروة الحيوانية، إلى جانب الاستثمار في شركات إنتاج الحبوب واللحوم والدواجن والأسماك وشبكات التجارة والإمداد الغذائي.
وتقود هذا التوسع بصورة رئيسية شركة حصاد الغذائية، التي تأسست عام 2008 والمملوكة لجهاز قطر للاستثمار، وتُعد الذراع الاستثمارية الاستراتيجية للدولة في قطاعي الغذاء والزراعة، وتستهدف الشركة تحقيق عوائد اقتصادية من استثماراتها، بالتوازي مع دعم أهداف الأمن الغذائي القطري، عبر محفظة تشمل الحبوب والبذور الزيتية واللحوم والألبان والمنتجات البحرية والزراعية، فضلًا عن سلاسل الإمداد والخدمات اللوجستية.
شركة Paraway Pastoral – أستراليا.. تمثل أستراليا أحد أبرز مراكز الاستثمارات الزراعية القطرية خارج الحدود، حيث أعادت شركة حصاد عام 2018 هيكلة استثماراتها الزراعية الأسترالية، لتنتقل إلى شركة Paraway Pastoral Company، التي تُعد من كبار مالكي ومشغلي الأراضي الزراعية والرعوية في أستراليا، وتدير الشركة محفظة أراضٍ تتجاوز مساحتها 4.4 مليون هكتار، موزعة على 27 مشروعًا زراعيًا ورعويًا في مناطق مختلفة تشمل كوينزلاند ونيو ساوث ويلز وفيكتوريا وغيرها، وتستوعب ممتلكاتها أكثر من 220 ألف رأس من الأبقار و250 ألف رأس من الأغنام، إلى جانب إنتاج الحبوب والأعلاف من خلال الزراعة المطرية والمروية.
وتنبع أهمية هذا الاستثمار من أنه يمنح قطر مصالح اقتصادية في موارد طبيعية وإنتاجية تفتقر إليها داخل حدودها، وفي مقدمتها الأراضي الزراعية الواسعة والمراعي والموارد المائية والثروة الحيوانية، فضلًا عن تنوع المناطق المناخية التي تنتشر فيها المشروعات، بما يقلل نسبيًا مخاطر الاعتماد على منطقة إنتاج واحدة.
شركة Sunrise Foods International – كندا وتركيا.. اتخذ التوسع القطري في قطاع الحبوب نموذجًا مختلفًا عن الاستثمار المباشر في الأراضي الزراعية، حيث استحوذت شركة حصاد عام 2020 على حصة في شركة Sunrise Foods International الكندية، المتخصصة في تجارة ومعالجة الحبوب والبذور الزيتية العضوية والتقليدية.
وتمتلك الشركة منشآت وأنشطة تشغيلية في كندا والولايات المتحدة وتركيا، فيما تمتد شبكتها التجارية عبر أمريكا الشمالية وأوروبا ومنطقة البحر الأسود، بما يمنحها حضورًا داخل عدد من أهم أسواق إنتاج الحبوب وتداولها عالميًا، وتنبع الأهمية الاقتصادية لهذا الاستثمار من أنه لا يستهدف امتلاك الأرض الزراعية بقدر ما يركز على المشاركة في منظومة تجميع الحبوب ومعالجتها وتخزينها وتسويقها وتوزيعها، ما يتيح لقطر الوصول إلى شبكة واسعة من المنتجين والموردين بدلًا من الاعتماد على مصادر إنتاج محدودة.
وتكتسب تركيا أهمية إضافية داخل هذه المنظومة، إذ تمثل نقطة اتصال بين مناطق إنتاج الحبوب في البحر الأسود والأسواق الأوروبية والشرق الأوسط، مستفيدة من موقعها الجغرافي وشبكات النقل البري والبحري التي تربط هذه المناطق.
شركة A’Saffa Foods – سلطنة عُمان.. عززت قطر حضورها الخارجي في قطاع البروتين الحيواني من خلال استحواذ شركة حصاد على حصة في شركة الصفاء للأغذية (A’Saffa Foods)، التي تُعد من أبرز شركات إنتاج الدواجن في سلطنة عُمان، وتصفها حصاد بأنها أكبر مشروع متكامل لإنتاج الدواجن في السلطنة، وتقع منشآت الشركة في منطقة ثمريت بجنوب السلطنة، وتشمل أنشطتها إنتاج الدواجن الطازجة والمجمدة، إلى جانب مجموعة من المنتجات الغذائية الأخرى، من بينها الخضروات والفواكه المجمدة والمأكولات البحرية المصنعة.
وتكمن الأهمية الاستراتيجية لهذا الاستثمار في أنه يوفر لقطر حصة في قاعدة إنتاج غذائي خارج أراضيها، متخصصة في أحد أهم مصادر البروتين الحيواني، بما يساهم في تنويع طبيعة الأصول الغذائية التي تستثمر فيها بدلًا من التركيز على الحبوب والمنتجات الزراعية وحدها.
كما تكتسب عُمان أهمية جغرافية خاصة، نظرًا لامتلاكها موانئ وسواحل على بحر العرب وخليج عُمان خارج مضيق هرمز، ما يمنح الاستثمارات الغذائية القطرية فيها قيمة إضافية تتعلق بإمكانات تنويع مواقع الإنتاج والإمداد داخل المنطقة الخليجية، وإن كان ذلك لا يوفر بمفرده طريقًا بديلًا مضمونًا لنقل الغذاء إلى داخل قطر.
شركة International Seafood Company “Simak” – عُمان.. وسعت شركة حصاد استثماراتها الغذائية في سلطنة عُمان عام 2019، من خلال الدخول في شركة International Seafood Company (Simak) العاملة في قطاع المنتجات البحرية، حيث تشير بيانات حصاد إلى استحواذها على حصة تبلغ نحو 20% من الشركة، فيما تجاوز إجمالي استثماراتها في السلطنة آنذاك 500 مليون ريال قطري.
وتنبع أهمية هذا الاستثمار من إضافته قطاع الأسماك والمنتجات البحرية إلى محفظة الأصول الغذائية الخارجية لقطر، بما يحقق تنويعًا في مصادر البروتين ويقلل التركيز على اللحوم الحمراء والدواجن والحبوب، كما يمنح الموقع الجغرافي لعُمان على بحر العرب والمحيط الهندي هذا الاستثمار بعدًا استراتيجيًا، إذ يرتبط بموارد بحرية ومناطق إنتاج ومسارات تجارية مختلفة عن تلك الموجودة داخل الخليج، ما يعزز تنوع القاعدة الغذائية التي تسعى الدوحة إلى بناء مصالح استثمارية فيها خارج حدودها.
المشروعات الزراعية والثروة الحيوانية – السودان.. يمثل السودان إحدى الوجهات المبكرة للتوسع الزراعي القطري في الخارج، في ضوء ما يتمتع به من مساحات زراعية واسعة وموارد مائية وإمكانات كبيرة في الإنتاج النباتي والحيواني، وهي مزايا طبيعية تفتقر إليها الجغرافيا القطرية، وتدرج شركة حصاد السودان ضمن محفظة استثماراتها الدولية، فيما تشير دراسات بحثية إلى ارتباط استثمارات قطرية زراعية بمساحات كبيرة من الأراضي في ولايات سودانية مختلفة، من بينها نهر النيل والخرطوم.
ووفقًا لتقديرات أوردتها دراسة للمعهد الفرنسي للعلاقات الدولية، بلغت المساحات الزراعية المرتبطة باستثمارات حصاد نحو 270 ألف فدان في ولاية نهر النيل، إلى جانب نحو 25 ألف فدان في ولاية الخرطوم، وتنبع الأهمية الاقتصادية لهذه الاستثمارات من أنها تمنح قطر مصالح في موارد زراعية واسعة النطاق، تشمل الأراضي والمياه وإمكانات الإنتاج الغذائي والثروة الحيوانية، بما يجعل السودان أحد النماذج الواضحة لاستراتيجية تعويض محدودية الموارد الطبيعية المحلية عبر الاستثمار في موارد إنتاجية خارج الحدود.
الشركة العربية لتنمية الثروة الحيوانية (ACOLID) – استثمارات عربية متعددة.. لا يقتصر التوسع القطري في قطاع الغذاء على امتلاك أصول زراعية وإنتاجية مباشرة، بل يمتد إلى المشاركة في مؤسسات استثمارية إقليمية تعمل في عدد من الدول العربية، ومن أبرزها الشركة العربية لتنمية الثروة الحيوانية (ACOLID)، التي تمتلك حصاد حصة فيها.
وتعمل الشركة على تطوير مشروعات إنتاج الثروة الحيوانية والمنتجات المرتبطة بها، وتشير بيانات حصاد إلى أن محفظتها تضم أكثر من 38 مشروعًا إلى جانب مجموعة من الشركات التابعة، مع انتشار أنشطتها في عدد من الدول العربية، من بينها السعودية والإمارات والأردن والسودان وسوريا والعراق وعُمان ومصر، إضافة إلى قطر.
وتكمن الأهمية الاقتصادية لهذا الاستثمار في أنه يوفر للدوحة تعرضًا استثماريًا غير مباشر لشبكة إقليمية واسعة من مشروعات إنتاج البروتين الحيواني، بدلًا من الاعتماد على أصول منفردة في دولة واحدة، وبذلك يتيح الاستثمار تنويع المصالح الغذائية بين عدة أسواق عربية، ويوسع فرص المشاركة في سلاسل إنتاج اللحوم والمنتجات الحيوانية، بما يعزز الانتشار الجغرافي لمحفظة حصاد الاستثمارية.
الهيئة العربية للاستثمار والإنماء الزراعي (AAAID) – استثمارات زراعية إقليمية.. تمتلك شركة حصاد كذلك حصة في الهيئة العربية للاستثمار والإنماء الزراعي (AAAID)، التي تنشط في تطوير وتمويل المشروعات الزراعية والغذائية في عدد من الدول العربية، وتمتد أنشطة الهيئة إلى أكثر من ست دول، فيما تظهر محفظة حصاد انتشار استثمارات مرتبطة بها في مجموعة من الأسواق العربية، تشمل السعودية والإمارات والأردن والسودان وسوريا والعراق وعُمان ومصر.
وتنبع أهمية هذا الاستثمار من أنه يمنح قطر حصة غير مباشرة في محفظة متنوعة من المشروعات الزراعية والغذائية، بما يوفر انتشارًا استثماريًا في عدة دول دون الحاجة إلى امتلاك كل أصل إنتاجي أو إدارته بصورة مباشرة.
كما تعكس هذه المشاركة توجهًا نحو الجمع بين الاستثمار المباشر في الموارد الزراعية، كما في أستراليا والسودان، والاستثمار غير المباشر عبر المؤسسات والشركات الإقليمية متعددة الدول، بما يوسع نطاق المحفظة الغذائية القطرية ويقلل درجة تركّزها في أسواق محددة.
السعودية – امتداد إقليمي لشبكة الاستثمارات الغذائية.. تظهر المملكة ضمن خريطة الاستثمارات الغذائية والزراعية الدولية لشركة حصاد، خصوصًا من خلال المصالح غير المباشرة المرتبطة بالمؤسسات العربية العاملة في مجالي الزراعة والثروة الحيوانية، حيث تعتبر الشركة القطرية الرياض ضمن الدول الرئيسية التي تتركز فيها استثماراتها الغذائية والزراعية الخارجية، إلى جانب أستراليا وكندا وتركيا وعُمان والسودان.
وتكتسب السعودية أهمية خاصة بالنسبة لمنظومة الأمن الغذائي القطري، بحكم موقعها باعتبارها الدولة المجاورة التي ترتبط معها قطر بمنفذ بري مباشر، ما يمنح الاستثمارات والشبكات الغذائية المرتبطة بها قيمة تتجاوز العائد التجاري، إلى إمكانات الاستفادة من القرب الجغرافي وشبكات النقل والإمداد الإقليمية.
وهكذا تكشف خريطة استثمارات حصاد الخارجية عن أن التوسع القطري في الزراعة والغذاء لم يعد قائمًا فقط على امتلاك أراضٍ زراعية أو حصص في مشروعات إنتاج منفردة، وإنما تطور نحو بناء محفظة متنوعة تشمل الأراضي والمراعي والثروة الحيوانية والحبوب والبذور الزيتية والدواجن والأسماك، إلى جانب شركات المعالجة والتجارة والتوزيع والمؤسسات الاستثمارية متعددة الدول، حيث تتوزع هذه المحفظة بين استثمارات مباشرة وأخرى غير مباشرة؛ فأستراليا توفر مصالح اقتصادية في مساحات زراعية ورعوية واسعة، وكندا وتركيا تمنحان حضورًا داخل شبكات إنتاج وتجارة الحبوب، بينما تتيح عُمان الوصول إلى قواعد خارجية لإنتاج الدواجن والمنتجات البحرية، ويوفر السودان فرصًا للاستثمار في الأراضي الزراعية والموارد المائية والثروة الحيوانية، في حين تعزز المؤسسات العربية الاستثمارية انتشار المصالح القطرية في عدد من الأسواق الإقليمية.