لا يمكن التعامل مع إعلان شركة أرامكو السعودية إبلاغ بعض المصافي الأوروبية بعدم تسليم شحناتها المقررة خلال أكتوبر/تشرين الأول المقبل، عقب الضربات الحوثية التي استهدفت عددًا من منشآت ومحطات الضخ التابعة لها، باعتباره مجرد تطور فني أو خبر عابر في سياق إقليمي يتسم بدرجة غير مسبوقة من التوتر والاضطراب.
فالخطوة، إلى جانب ما أحدثته من إرباك لدى عدد من المصافي الأوروبية ودفعها إلى التحرك سريعًا لتأمين بدائل للخام السعودي، تفتح الباب أمام مجموعة من التساؤلات الاستراتيجية بشأن قدرة عملاق الطاقة السعودي على الحفاظ على انتظام صادراته في ظل تصاعد التهديدات التي تستهدف البنية التحتية ومسارات نقل النفط وما تمثله عوائد تلك الصادرات من شريان الحياة الرئيسي للاقتصاد السعودي.
ويُنظر إلى إخطار بعض العملاء الأوروبيين بتعذر تسليم الشحنات المقررة باعتباره تطورًا لافتًا، خصوصًا أن عقود التوريد طويلة الأجل تقوم في جانب أساسي منها على الثقة في قدرة المورد على ضمان تدفقات منتظمة ومستقرة، وهي إحدى المزايا التي بنت عليها أرامكو حضورها العالمي طوال عقود.
ومن هنا تتجاوز الأزمة حدود الشحنات المؤجلة أو الملغاة لتطرح أسئلة أكثر تعقيدًا: كيف يمكن لأرامكو التعامل مع استمرار استهداف بنيتها التحتية؟ وما البدائل المتاحة أمامها لإعادة توجيه صادراتها وتأمين وصول الخام السعودي إلى الأسواق العالمية؟ وإلى أي مدى تستطيع تلك البدائل الصمود إذا امتدت التهديدات إلى أكثر من مسار في الوقت نفسه؟
ويبقى السؤال الأوسع متعلقًا بمستقبل أرامكو نفسها في بيئة إقليمية تتغير فيها قواعد أمن الطاقة سريعًا؛ فهل تنجح الشركة في تحويل الأزمة الحالية إلى فرصة لإعادة بناء وتنويع شبكة تصديرها، أم أن استمرار استهداف خطوط النقل وموانئ الشحن قد يفرض عليها، وعلى الاقتصاد السعودي بصورة أوسع، تحديات أكثر عمقًا خلال المرحلة المقبلة؟
– أبلغت السعودية المصافي الأوروبية بعدم توقع تسلم أي شحنات من النفط الخام الشهر المقبل، وذلك عقب إغلاق خط أنابيب "شرق-غرب" الشريان الإستراتيجي إثر هجوم بطائرة مسيرة.
– سجل تضخم قطاع الطاقة في منطقة اليورو قفزة بنسبة 14.3%، بينما ارتفع معدل التضخم العام إلى 3.3% نتيجة نقص… pic.twitter.com/gHma5a0sZu
— نون بوست (@NoonPost) September 18, 2026
ضربة مؤلمة لخط شرق- غرب.. ما الذي حدث؟
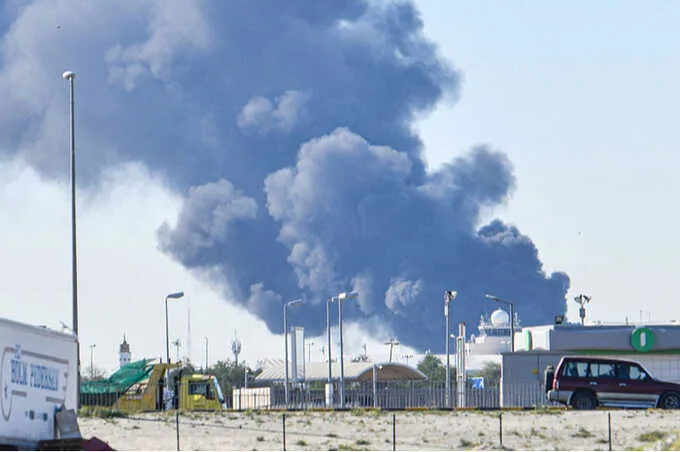
صعّد الحوثيون خلال الأسابيع القليلة الماضية من وتيرة هجماتهم ضد أهداف داخل السعودية، في سياق حالة التصعيد المتبادل المستمرة بين الطرفين، غير أن التطور الأكثر خطورة من الناحية اللوجستية كان في الثامن عشر من سبتمبر/أيلول الجاري، حين تم استهداف ثلاث محطات ضخ من أصل 11 محطة على امتداد خط أنابيب شرق–غرب، الذي يبلغ طوله نحو 1200 كيلومتر، ما أدى إلى تعطيل أجزاء من المنظومة وإرباك عمليات تحميل وتصدير الخام عبر ميناء ينبع.
ويكتسب خط شرق–غرب أهمية استراتيجية خاصة لكونه أحد أبرز شرايين نقل النفط السعودي، إذ يربط حقول الإنتاج في شرق المملكة بساحل البحر الأحمر، ويوفر مسارًا بديلًا يسمح بتجاوز مضيق هرمز، وكان خلال الفترة الأخيرة، ينقل كميات تتراوح بين أربعة وخمسة ملايين برميل يوميًا، ما منحه وزنًا متزايدًا ضمن منظومة تصدير النفط السعودي، خاصة في ظل تصاعد المخاطر المرتبطة بالممرات البحرية الإقليمية.
ومن ثم، لم يكن استهداف محطات الضخ مجرد ضربة فنية محدودة، بل مسّ أحد أهم عناصر المرونة في شبكة التصدير السعودية، وهو ما يفسر حجم التداعيات التي أعقبت الهجمات على حركة الشحن والتصدير عبر البحر الأحمر.
وتزداد خطورة المشهد مع اتساع نطاق التهديدات ليشمل، إلى جانب محطات الضخ، خطوط الأنابيب وموانئ التصدير ومنشآت المعالجة الكبرى، بالتزامن مع حالة الاضطراب التي تشهدها الممرات البحرية الحيوية، وفي مقدمتها مضيقا هرمز وباب المندب، ما أدى إلى رفع تكاليف التأمين والنقل، وتقليص هامش المناورة أمام أرامكو، ووضع منظومة الطاقة السعودية أمام تحدٍ يتجاوز مجرد إصلاح منشأة متضررة، إلى اختبار أوسع لقدرتها على حماية مسارات التصدير وضمان استمرارية تدفق الخام إلى الأسواق العالمية.
شبكة الطاقة السعودية أمام اختبار حساس
تقوم شبكة تصدير النفط السعودي في جانب رئيسي منها على ثلاثة مسارات استراتيجية تربط حقول الإنتاج بالأسواق العالمية شرقًا وغربًا، وقد شكلت هذه المسارات، على مدار عقود، عقدًا لوجستية بالغة الأهمية في الحفاظ على الثقل النفطي للمملكة وضمان استمرارية تدفق العوائد النفطية، التي لا تزال تمثل إحدى الركائز الأساسية للاقتصاد السعودي وخطط المملكة التنموية ورؤيتها المستقبلية.
المسار الأول هو خط شرق–غرب، الذي تعرض قبل أيام لاستهداف ثلاث من محطات الضخ التابعة له، في تطور كشف مجددًا مدى حساسية هذا الشريان بالنسبة لمنظومة الطاقة السعودية، إذ يُعد أحد أهم أوراق المرونة الاستراتيجية التي تمتلكها المملكة في مواجهة أي اضطراب في منطقة الخليج، ويمتد لنحو 1200 كيلومتر، ناقلًا النفط الخام من مناطق الإنتاج في شرق السعودية إلى ساحل البحر الأحمر وميناء ينبع غربًا.
وتنبع الأهمية الاستراتيجية لهذا الخط من كونه يتيح لأرامكو نقل كميات ضخمة من الخام إلى البحر الأحمر دون الحاجة إلى المرور عبر مضيق هرمز، بما يمنح الرياض منفذًا بديلًا في حالات التوتر أو تعطل الملاحة في الخليج، خاصة مع طاقته الاستيعابية الكبيرة والتي تصل نحو 7 ملايين برميل يوميًا، وهو ما يجعله أحد أهم عناصر الأمان والمرونة في منظومة التصدير السعودية.
أما المسار الثاني فهو مضيق هرمز، البوابة الشرقية الأكبر للصادرات النفطية السعودية، ويبدأ من موانئ المملكة على الخليج، وفي مقدمتها رأس تنورة والجعيمة، حيث تنطلق ناقلات النفط باتجاه الأسواق العالمية عبر المضيق الذي يمثل واحدة من أكثر نقاط الاختناق البحرية حساسية في العالم، ويربط المملكة بخليج عُمان وبحر العرب، وتعبر من خلاله كميات ضخمة من صادرات النفط والغاز السعودية والخليجية، ما يمنحه أهمية استثنائية في معادلة أمن الطاقة العالمي، وليس السعودي فقط.
وتزداد أهمية هذا المسار بالنسبة للمملكة لكونه البوابة الرئيسية أمام الصادرات المتجهة إلى الأسواق الآسيوية، التي تستحوذ على الحصة الأكبر من الخام السعودي، فالناقلات المغادرة من موانئ الساحل الشرقي، وفي مقدمتها رأس تنورة، تعبر مضيق هرمز وصولًا إلى المحيط الهندي، ثم تتجه إلى الأسواق الآسيوية الكبرى، ولا سيما الصين واليابان والهند وكوريا الجنوبية.
أما المسار الثالث فهو باب المندب، الذي يمثل عنق الزجاجة الجنوبي للبحر الأحمر وأحد أكثر الممرات حساسية بالنسبة لحركة التجارة والطاقة بين آسيا وأوروبا، والذي يربط البحر الأحمر بخليج عدن وبحر العرب، وتنبع أهميته بالنسبة للسعودية من زاويتين رئيسيتين، الأولى تتعلق بالنفط الذي يصل إلى ميناء ينبع عبر خط شرق–غرب ثم يتجه جنوبًا نحو الأسواق الآسيوية، إذ تحتاج هذه الشحنات إلى عبور باب المندب للخروج من البحر الأحمر إلى المحيط الهندي.
أما الزاوية الثانية فترتبط بالشحنات الخارجة أصلًا من موانئ الخليج والمتجهة إلى أوروبا عبر المسار الأقصر، حيث تعبر أولًا مضيق هرمز، ثم تتجه إلى باب المندب للدخول إلى البحر الأحمر، قبل مواصلة رحلتها شمالًا نحو قناة السويس أو خط سوميد المصري وصولًا إلى البحر المتوسط والأسواق الأوروبية.
وتكمن خطورة المشهد الراهن في أن هذه المسارات الثلاثة باتت، بدرجات متفاوتة، تحت ضغط أمني وجيوسياسي متزامن، فخط شرق–غرب تعرض للاستهداف بما أثر في بعض محطات الضخ التابعة له، بينما تشهد منطقة مضيق هرمز حالة متزايدة من التوتر والاضطراب في حركة الملاحة على خلفية التصعيد مع إيران، في حين تحول باب المندب إلى واحدة من أبرز ساحات الضغط الحوثي على حركة الشحن في البحر الأحمر.
وهنا يصبح التحدي الذي تواجهه منظومة الطاقة السعودية أكثر تعقيدًا من مجرد الحفاظ على مستويات الإنتاج، فالمشكلة لم تعد مرتبطة فقط بقدرة أرامكو على استخراج ملايين البراميل يوميًا، وإنما بقدرتها على ضمان وصول هذه البراميل إلى الأسواق العالمية في ظل تعرض أكثر من منفذ استراتيجي للضغط في الوقت ذاته، ليصبح السؤال الأهم ليس كم تنتج السعودية من النفط قدر ماهو كيف تستطيع نقل هذا الإنتاج إلى الخارج.
خيارات أربعة.. ما البدائل؟
أمام هذا المشهد المعقد، تبدو الرياض أمام أربعة مسارات رئيسية يمكن من خلالها محاولة احتواء تداعيات الأزمة والحفاظ على تدفق صادرات النفط السعودي إلى الأسواق العالمية، غير أن كل مسار منها يحمل في طياته مجموعة من القيود والمخاطر التي تحد من قدرته على تقديم بديل كامل ومستدام.
يتمثل الخيار الأول في زيادة حجم الصادرات عبر موانئ الخليج، وفي مقدمتها رأس تنورة والجعيمة، ثم اللجوء إلى عمليات نقل الخام من سفينة إلى أخرى قبالة ميناء صحار في سلطنة عُمان، قبل إعادة توجيهه إلى الأسواق الآسيوية، وقد سبق للمملكة استخدام هذا المسار على نطاق واسع، إذ تشير البيانات إلى تصدير نحو 60 مليون برميل بهذه الآلية خلال شهري سبتمبر/أيلول وأكتوبر/تشرين الأول من العام الماضي، بمعدلات تراوحت بين مليون و1.5 مليون برميل يوميًا.
غير أن هذا الخيار يواجه نقطة ضعف لوجستية واستراتيجية بالغة الأهمية، إذ يتعين على الناقلات المغادرة من الموانئ السعودية في الخليج عبور مضيق هرمز أولًا للوصول إلى المياه العُمانية، ومن ثم يظل هذا المسار مرتبطًا بصورة مباشرة بمستوى الاستقرار داخل المضيق، وهو ما يجعله عرضة للاضطراب في ظل التوتر المتصاعد مع إيران واستخدام أمن الملاحة في هرمز كورقة ضمن معادلات الضغط الإقليمي، وبالتالي، فإن الاعتماد عليه بصورة موسعة يظل خيارًا محفوفًا بالمخاطر ولا يوفر ضمانة كاملة لاستمرار تدفق الصادرات.
أما الخيار الثاني فيتمثل في الإسراع بإصلاح محطات الضخ المتضررة على امتداد خط شرق–غرب وإعادة تشغيل الخط تدريجيًا وصولًا إلى استعادة كامل طاقته في أسرع وقت ممكن، وهو المسار الذي تعمل عليه المملكة بالفعل، وسط تقديرات تشير إلى إمكانية احتياج أعمال الإصلاح إلى عدة أسابيع قبل استعادة التشغيل بصورة واسعة.
ويظل هذا الخيار الأكثر أهمية من الناحية الاستراتيجية، باعتبار أن خط شرق–غرب يمثل الممر الرئيسي الذي يسمح للسعودية بتجاوز مضيق هرمز والوصول مباشرة إلى البحر الأحمر، إلا أن استعادة تشغيله لا تعني بالضرورة انتهاء التهديد، إذ تظل احتمالات تعرض محطات الضخ أو أجزاء أخرى من الخط لاستهدافات جديدة قائمة، وهو ما يرفع كلفة الحماية والتأمين ويجعل ضمان استمرارية التشغيل تحديًا يتجاوز مجرد إصلاح الأضرار الفنية الحالية.
ويبرز الخيار الثالث في الاستعانة بالمخزونات النفطية السعودية الموجودة بالقرب من مراكز التصدير، سواء داخل المملكة أو في مواقع التخزين الخارجية، بهدف تغطية الالتزامات التعاقدية قصيرة الأجل ومنح أرامكو هامشًا زمنيًا يسمح لها بإدارة تداعيات الأزمة وإعادة ترتيب مسارات الشحن.
ويمكن لهذه المخزونات أن تؤدي دورًا مهمًا في امتصاص الصدمة خلال الفترات القصيرة من اضطراب الملاحة أو تعطل بعض خطوط النقل، لكنها تبقى أداة مؤقتة وليست بديلًا عن انتظام الإنتاج والتصدير، فمهما بلغ حجم المخزون، فإنه لا يستطيع تعويض تدفقات بملايين البراميل يوميًا لفترات طويلة، ما يعني أن استمرار الاضطرابات لأشهر يمكن أن يحول أزمة النقل من مشكلة لوجستية مؤقتة إلى أزمة أكثر عمقًا تمس قدرة المملكة على الوفاء بالتزاماتها التصديرية.
– أكدت منظمة "هيومن رايتس ووتش" أن الضربات الحوثية المستمرة ضد السفن التجارية في البحر الأحمر وخليج عدن تُشكل على الأرجح "جرائم حرب".
– زعم الحوثيون استهداف 9 سفن تجارية على الأقل منذ يوليو 2026 (بينها "إنسيليا"، "ديزي"، "تهامة"، و"أمزان") بذريعة فرض حظر بحري ردًا على التحالف… pic.twitter.com/oJnp8YdiS9
— نون بوست (@NoonPost) September 16, 2026
أما الخيار الرابع فيرتبط بتوسيع نطاق المبادلات التجارية للخام والاستفادة من شبكة أرامكو التجارية الدولية، فمن خلال هذه الآلية تستطيع الشركة شراء خامات من منتجين آخرين أو إجراء عمليات مبادلة جغرافية للشحنات، بحيث يحصل العميل الأوروبي، على سبيل المثال، على خام بديل من مصدر أقرب، في حين يعاد توجيه كميات من الخام السعودي إلى أسواق آسيوية أو مناطق أخرى يسهل الوصول إليها.
ويكتسب هذا الخيار أهمية متزايدة في المرحلة الراهنة، خاصة مع تحرك عدد من المصافي الأوروبية للبحث عن إمدادات بديلة، من بينها خامات بحر الشمال، لتعويض أي نقص في الشحنات السعودية، كما يمنح أرامكو قدرًا من المرونة التجارية يسمح لها بالحفاظ على علاقاتها مع العملاء وتقليل تداعيات الاضطرابات اللوجستية على عقود التوريد طويلة الأجل.
ومع ذلك، تظل البدائل الأربعة في جوهرها أدوات لإدارة الأزمة وليست حلولًا كاملة لها؛ فزيادة التصدير عبر الخليج تبقى مرتبطة بأمن هرمز، وإصلاح خط شرق–غرب يظل رهين القدرة على حمايته من الاستهداف المتكرر، والمخزونات محدودة زمنيًا، بينما تعتمد المبادلات التجارية على توافر خامات بديلة وأسعار مناسبة في الأسواق الدولية.
ومن هنا، فإن التحدي الحقيقي أمام أرامكو لا يكمن في العثور على مسار بديل واحد، وإنما في بناء شبكة من البدائل المتزامنة تسمح لها بالحفاظ على مرونة التصدير إذا تعرض أحد المسارات للتعطل، فكلما طال أمد الاضطرابات وتعددت نقاط الضغط، تقلص هامش المناورة، وتحولت الأزمة تدريجيًا من أزمة مسارات وشحن إلى اختبار أوسع لقدرة منظومة الطاقة السعودية على ضمان استمرار حضورها في الأسواق العالمية.
وهكذا تكشف التطورات المتسارعة التي شهدتها المنطقة مؤخرًا عن قدرة الأزمات الجيوسياسية على إعادة رسم خريطة الطاقة، ليس في الشرق الأوسط فحسب، وإنما على مستوى الأسواق العالمية بأكملها، بما يفرض إعادة النظر في المعايير التقليدية التي كانت تُقاس بها قوة الدول النفطية ومكانتها داخل سوق الطاقة الدولي.
فبالنسبة للسعودية، لم يعد السؤال الأهم اليوم مرتبطًا فقط بحجم إنتاجها اليومي من النفط أو موقعها بين كبار المنتجين عالميًا، بقدر ما أصبح متعلقًا بقدرتها الفعلية على نقل هذا الإنتاج وضمان وصوله بصورة منتظمة وآمنة إلى العملاء والأسواق الخارجية، وتزداد أهمية هذه المعادلة في حال تعرض المسارات التقليدية للصادرات السعودية لضغوط متزامنة.
ويمنح هذا التغير مفهوم أمن الطاقة بالنسبة للمملكة معنى أخر، إذ لم يعد مقتصرًا على حماية الحقول وضمان استمرارية الإنتاج، وإنما بات يشمل بصورة متزايدة أمن خطوط الأنابيب والموانئ والممرات البحرية وسلاسل الشحن والتوريد، وهي معادلة جديدة ينبغي أن تدفع الرياض، وكذلك بقية القوى المنتجة والمستهلكة للطاقة، إلى إعادة تقييم خريطة المخاطر والبحث عن بدائل استراتيجية أكثر تنوعًا ومرونة.